Ekonómia po lopate #5 - Peniaze a banky
Témy: peniaze | banky | bankovníctvo | fiat | komodita | bitcoin | monetárna história
Predslov:
To, čo dnes vnímame ako peniaze (eurá, doláre, ruble, a pod.), je až neuveriteľne vzdialené od toho, čo by skutočné peniaze mali reprezentovať. Podobné je to aj s bankami. V tejto epizóde budeme demonštrovať vznik a význam peňazí/bánk v trhovej ekonomike, a povieme si prečo je štátna regulácia a monopolizácia tohto odvetvia škodlivá.
Život našich troch uviaznutých ostrovanov sa mení k lepšiemu. Úspory, kapitál a voľný obchod sa stali hlavným motorom tejto mikro-civilizácie. Ostrovania sa už nemusia báť vyhladovenia, namiesto toho hľadajú spôsoby ako sa zabaviť, ako upiecť a pripraviť ryby, alebo ako zvýšiť produktivitu svojich činností.
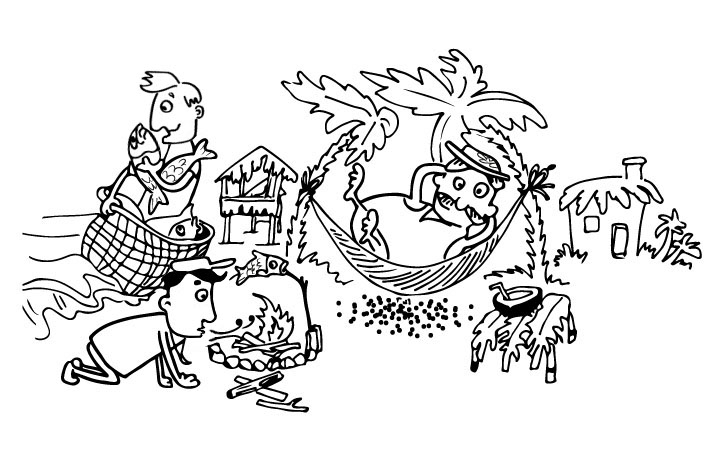
Aby sa mikro-civilizácia stala riadnou civilizáciou, potrebujeme nových obyvateľov. Kroniky si už nespomínajú ako presne sa to stalo. Buď nastal príval imigrantov, alebo na tento mužmi osídlený ostrov zablúdila skupinka mladých jachtárok. V každom prípade, ostrov má od teraz stovky obyvateľov a obyvateľstvo sa úspešne reprodukuje.
S novými ľuďmi prichádzajú nové špecializácie a znásobuje sa potenciál obchodu. Deľba práce robí výrobu čoraz efektívnejšou. Na ostrove vzniká čoraz pestrejšia paleta výrobkov a služieb, ktoré si ľudia navzájom vymieňajú. A tu sa začínajú objavovať prvé výraznejšie nepríjemnosti.
Zrod peňazí
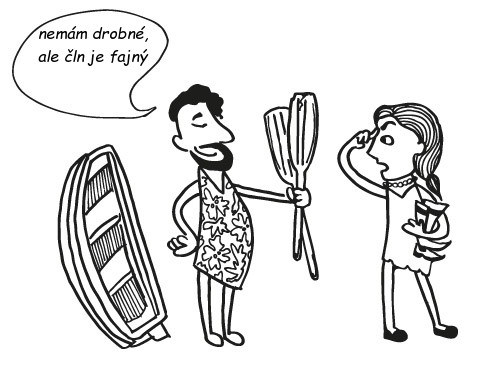
Jednu z týchto nepríjemností pri obchodovaní zažila aj Lucka, ktorá vyrába topánky na mieru. Mirovi, výrobcovi člnov, by sa zrovna topánky veľmi hodili a Lucke ako protihodnotu ponúkol drevený čln. Aj s pádlami. No ako na potvoru, Lucka nemá záujem o čln a aj keby čln zrovna potrebovala, Mirovi nemá ako „vydať“, lebo cena člnu prevyšuje cenu topánok.
Takýmto (ne)praktickým problémom boli obyvatelia ostrova vystavovaní čoraz častejšie a vznikol tlak na hľadanie riešenia. Všetko prebiehalo spontánne, bez dirigenta s megafónom v ruke, stojaceho na kopčeku uprostred ostrova. Tu a tam sa mäsiar dohodol s kaderníkom vegetariánom, že si budú za svoje tovary a služby platiť soľou. Soľ predsa potrebuje každý.
„Klasici“ sa vyplácali starými dobrými rybami a tvrdohlavci stále preferovali barter. Začala evolúcia peňazí. Prirodzený výber. Horšie platidlá ľudia s nostalgiou opúšťali a tie lepšie sa presadzovali do stále širších vrstiev spoločnosti.
Koniec napínania. Víťazom sa stali ulity. Ľudia ich poznali už dlhšie a používali ich ako ozdobu. Týchto ulít bolo na ostrove pomerne veľa, vyzerali identicky, ale bolo ich len konečné množstvo, lebo slimačí vlastníci týchto ulít už dávno vyhynuli. A to bol jeden z kľúčov ich úspechu. Zo začiatku nebol problém zazrieť tieto ulity na povrchu pri plážach, neskôr sa museli vyhrabávať zo zeme a nakoniec ich dolovanie bolo tak nákladné, že sa mu venovalo len pár nadšencov.

A tak vznikli peniaze. Tvrdá, široko akceptovaná mena ostrova. Obchodovanie sa urýchlilo. Transakčné náklady znížili. Sporiť si na dôchodok sa dalo praktickejšie. Problém vyriešený!
Zrod bánk
Stále sa však dá čosi vylepšovať. Ostrov je plný ľudí, ktorí s vidinou zisku hľadajú riešenia problémov, prípadne vylepšenia už známych riešení. A tu sa objavil podnikavec Jano, ktorý chcel vylepšiť manipuláciu s peniazmi, čiže s ulitami.
Všimol si, že v tejto mierumilovnej ostrovnej komunite žije tiež pár kriminálnikov a darebákov, ktorí občas niekomu ukradnú úspory Ulít. Ľudia potrebujú riešiť ochranu svojich Ulít pred zlodejmi.
Jano si tiež všimol problémy pri drobných nákupoch. Keď si niekto napr. kupoval špáratko na zuby, tak 1 Ulita boľ priveľký peniaz na tento kus drievka.
Jano videl aj ďalšie problémy, ako napr. ťažkopádne vyjednávanie úverových podmienok medzi veriteľmi a dlžníkmi, ktorí boli navyše roztrúsení po celom ostrove.
Ľudí tiež trápila ťažkopádnosť transakcií, keď výrobcovia na jednej strane ostrova potrebovali vyplatiť svojich dodávateľov na opačnom konci ostrova. Aj toto si Jano všimol.
Jano si myslí, že našiel riešenie na všetky vymenované problémy. Založil firmu a pomenoval ju že „Banka“. Janova Banka mala riešiť tieto problémy a zarábať na tom prachy. Pardon, Ulity.
Jano zhromaždil úspory svojich Ulít, ďalšie Ulity si požičal a nechal si postaviť budovu s trezorom. Najal si SBS-kara a tiež ľudí do kanclov a za priehradky. Banka sa slávnostne otvorila.
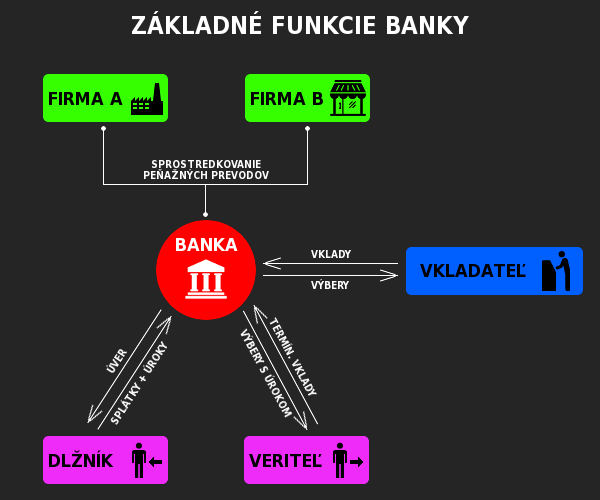
 Prvou ponúkanou službou bolo bezpečné uskladnenie Ulít za poplatok. Klienti vkladatelia dostali potvrdenky o uskladnení. Ktokoľvek s potvrdenkou mohol kedykoľvek prísť k okienku banky a vypýtať si svoje Ulity naspäť.
Banka začala tiež vydávať rôzne denominácie potvrdeniek na Ulity. Objavila sa potvrdenka na pol-Ulity a 10 centovka, ktorá predstavovala nárok na desatinu Ulity. Kupovať lacné drobnosti bolo zasa o čosi jednoduchšie.
Banka potom vyrukovala s termínovanými vkladmi. Ponúkala špeciálne účty, na ktoré si mohol klient sporiteľ uložiť Ulity a vybrať si ich mohol až o niekoľko mesiacov až rokov. Odmenou bol úrok, nakoľko banka tieto uložené Ulity za úrok požičala na rôzne účeli začínajúcim podnikateľom, alebo spotrebiteľom.
Banka začala spracovávať platobné príkazy od klientov za účelom presunu Ulít z jedného účtu na druhý. Odpadli tak situácie, keď musel napríklad Vladko priniesť igelitku s Ulitami do miestnych vodární zakaždým, keď mu prišiel účet za vodu.
Súťaž ako motor evolúcie
Janovo počínanie si všimli aj iní ziskuchtivci a tak sa postupne vyrojili ďalšie konkurenčné banky. Fero otvoril Ferobanku. Janovi sa snažil konkurovať rýchlosťou vybavovania pôžičiek. Monika otvorila Ostrobanku a svoj biznismodel postavila na zvýšenom množstve pobočiek po ostrove, aby bola bližšie k zákazníkom. Objavila sa aj jedna pochybná banka, ktorá vydávala viac potvrdeniek, než koľko mala Ulít v trezore. Niektorí ľudia sa popálili, no vznikol tlak na konkurenčný boj v oblasti dôveryhodnosti. Mária založila agentúru, ktorá kontrolovala množstvo a pravosť Ulít v sejfoch bánk. Vznikli poisťovne, ktoré poisťovali vklady vkladateľov. Bankovníctvo na ostrove sa evolučne vyvíjalo, podobne ako to bolo u reštaurácií, výrobcov tehál a u iných sektoroch ekonomiky. Zisk bol cukor, strata bič a bankrot peklo.
Kvalitné peniaze ako uchovateľ hodnoty
Deľba práce a nové technológie zvyšujú produktivitu na ostrove. Na hlavu obyvateľa sa vyrobí stále väčšie množstvo člnov, tehál a iných statkov. No počet peňazí na ostrove sa zvyšuje len minimálne, lebo je veľmi náročné nájsť a vyhrabať nové Ulity. Výplaty na ostrove tak dokonca mierne klesajú, lebo nárast počtu obyvateľov prevyšuje nárast počtu nových Ulít v systéme. No v ďaka stále lepšej produktivite, ceny statkov klesajú viac, než výplaty ľudí. Inými slovami, rovnaké množstvo ulít naháňa zväčšujúce sa množstvo tovarov a služieb na ostrove. To tlačí cenu statkov smerom nadol a cenu peňazí smerom nahor. Kúpna sila peňazí rastie.
Ponaučenie
Chronologicky – ako a prečo štát zadusil evolúciu peňazí a bankovníctva
Peniaze prišli z dola. Nevznikli dekrétom panovníka. Vedome, či nevedome, ľudia po tisícročia hľadali spôsoby ako nahradiť nepraktický barter, čiže priamu výmenu tovarov a služieb. V niektorých, zväčša uzavretých komunitách vznikali komoditné peniaze predmetov. K tým najzaujímavejším peniazom tohto typu patrili napr. nože na území dnešnej Číny, kože zvierat v oblasti dnešného Ruska a Fínska, alebo obrovské kamene Rai s dierou uprostred z Mikronézie. A áno, ako peniaze raz slúžili aj ulity a lopaty.
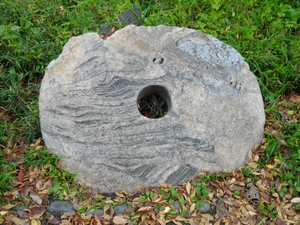
Kamene Rai boli používané ako peniaze na niektorých Mikronézskych ostrovoch. Niektoré kamene vážili niekoľko ton a bolo nepraktické s nimi fyzicky manipulovať. Takéto kamene ostávali na svojom mieste a pri obchodných transakciách len sa menil majiteľ kameňa.
 S narastajúcou previazanosťou svetových komunít a civilizácií, rástla potreba pre univerzálnejšie platidlo. A tak sa začali presadzovať homogénnejšie komodity, ktoré mali globálne využitie, ako napr. soľ. Prvé písomné záznamy o použití soli ako peňazí pochádzajú z oblasti dnešnej Číny z roku -2700. Soľou sa dalo platiť aj v starovekom Ríme. Vojaci tam dostávali túto komoditu ako žold, vtedy tzv. „salarium argentum“. Z tohto pojmu sa neskôr odvodilo anglické slovíčko Salary (výplata).
S rozvojom metalurgie sa k slovu začali dostávať vzácne kovy ako zlato, striebro, meď. Ich výhodou je vysoká trvanlivosť a skvelý pomer kúpnej sily na jednotku objemu.
Človeku, ktorý nemá čo stratiť a žije z ruky do huby, sa ťažko ukrojuje z bohatstva. Panovníci toto vedeli a zo strachu pred zlynčovaním sa báli dvíhať dane príliš agresívne. Toto sa časom zmenilo. Nárast globálnej populácie, medzinárodný obchod, inovácie v poľnohospodárstve a neskoršia industrializácia mali za následok vysoký nárast bohatstva v prepočte na obyvateľa. Panovníci si zrazu mohli dovoliť stále viac a viac ukrajovať bohatstvo ich poddaných bez toho, aby to nejak výraznejšie otriaslo ich mocou. Toto zdaňovanie však časom narazilo na svoje limity a panovníci začali hľadať nové spôsoby ako previesť bohatstvo ľudí do káps členom vládnej moci a oligarchom.
V tomto snažení sa začali objavovať prvé nariadenia, ktoré prikazovali používať len vybrané platidlá, zvyčajne mince vydávané panovníkom. Vzácne kovy v týchto minciach panovník postupne riedil s lacnejšími kovmi. Takto znehodnotené mince panovník púšťal naspäť do obehu a tie hodnotnejšie roztavil, aby z nich mohol vyrobiť ešte väčšie množstvo znehodnotených mincí, ktorými financoval výdavky štátu. Tento cyklus sa opakoval. Efekt tejto činnosti bol taký, že v ekonomike pribúdalo viac mincí, než reálne vyrobených tovarov a služieb. Veľa mincí „naháňalo“ málo statkov. Kúpna sila takýchto peňazí klesala, čo sa prejavovalo rastúcimi cenami tovarov a služieb v ekonomike. Toto však už menej platilo pre panovníka. Ten sa dostal k „novým“ peniazom ako prvý a kupoval teda ešte za staré nižšie ceny. Nejaký čas trvá, než nové peniaze pretečú ekonomikou a začnú tlačiť na ceny smerom nahor. Panovníci takto „vyrobené“, či sfalšované peniaze používali napr. na financovanie vojen a blahobytu jak svojho, tak svojich podporovateľov. Jednalo sa o presun bohatstva vo forme kúpnej sily, smerom od ľudí, k vládnej moci. Tá peniaze „riedila“ a míňala ich ako prvá.
Príklad z histórie: Rímsky Denár, ktorý bol oficiálnou menou Rímskej ríše a pôvodne vážil 4,55 gramu takmer čistého striebra. Neskôr, počas Julsko-klaudijskej dynastie okolo roku -44 bol obsah striebra Denárov znížený na 4 gramy a nástupom Nera to bolo už len 3,8 gramu. Devalvácia Denára pokračovala až kým nebol nahradený inou mincou - Argenteusom, v rokoch 294 až 310. Denár v tom čase obsahoval asi len 2% striebra.
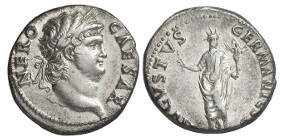
Minca emitovaná počas vlády Nera (Rímska Ríša, 1. storočie).
1815 – 1914
V západnom svete približne medzi rokmi 1815 až 1914 fungoval zlatý štandard. Národné meny ako dolár, libra, frank, marka, alebo „naša“ rakúsko-uhorská koruna, boli vlastne názvami ktoré definovali určitú hmotnosť zlata. Dolár bol napr. definovaný ako 1/20 unce zlata. Libra šterlingov takmer 1/4 zlata a atď. To znamenalo, že smenné pomery boli pevne dané a neexistovala vec ako dnešný Forex, kde sa obchoduje s výmennými kurzami svetových mien. Vzájomná previazanosť týchto mien na komoditu (zvyčajne zlato, či striebro), významne pomohla rozvoju medzinárodného obchodu, investícií a cestovania. Treba dodať, že zlato ako univerzálny výmenný prostriedok si zvolil decentralizovaný trh. Panovníci zlatý štandard len adoptovali a neskôr zneužili. Zlatý štandard v tomto období nefungoval úplne bez zásahov štátu. Zákony o zákonnom platidle a štátom privilegovaní vydavatelia peňazí prispeli k vzniku relatívne malých hospodárskych cyklov, no stále sa jednalo o najlepší monetárny systém, aký svet kedy mal.
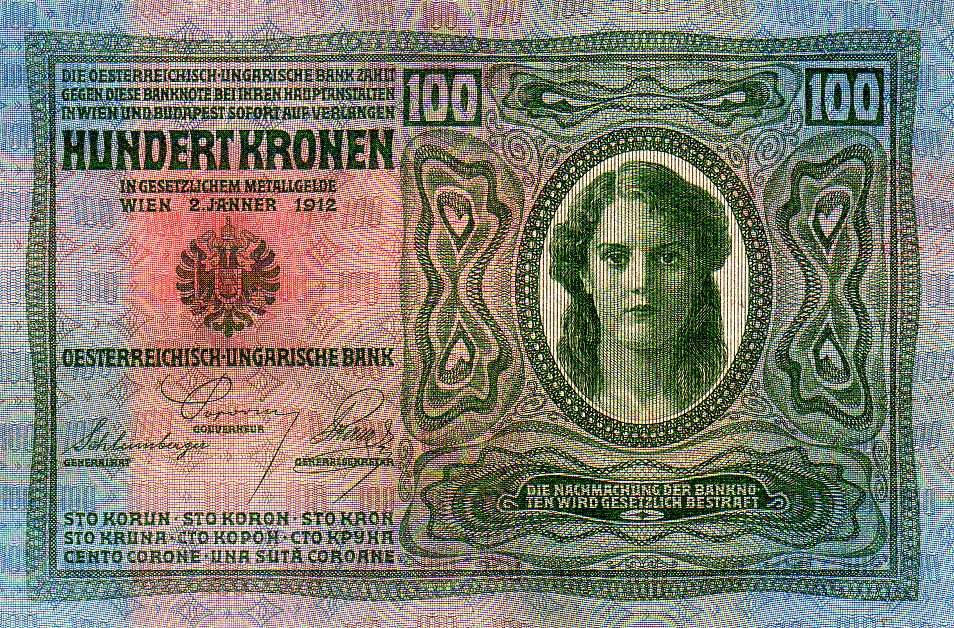
Rakúsko-Uhorská stokorunáčka sa dala vymeniť za drahý kov. Príchodom vojny masívne devalvovala.
Krehký zlatý štandard sa v Európe rozpadol rozpútaním prvej svetovej vojny. Panovníci potrebovali financovať vojnu a finančné suchoty začali riešiť tlačením nových nekrytých bankoviek. USA, ktoré sa do vojny zapojilo až neskôr, si svoj zlatý štandard zatiaľ udržalo.
1921 - 1933
Vojnové reparácie, ktoré sa Nemecko (vtedy Weimarská Republika) zaviazalo platiť víťazným krajinám boli obrovské a vláda začala tlačiť nekryté marky. V Nemecku nastala hyperinflácia, ktorá vyvrcholila začiatkom roka 1924. Inflácia dosiahla extrémnych proporcií a ľudia potrebovali fúrik bankoviek na nákup bežných potrieb. Zamestnanci fasovali výplatu niekoľko raz za smenu, aby stihli bankovky minúť ešte pred výraznejším nárastom cien. Najviac zruinovaní boli ľudia, ktorí mali celoživotné úspory v markách.
Táto ekonomická katastrofa výrazne prispela k nárastu popularity Adolfa Hitlera a jeho strane NSDAP.
1926 - 1931
Vojnou zadlžená Veľká Británia sa v pokuse zastabilizovať svoju znehodnocujúcu sa libru uchýlila k zvláštnej verzii zlatého štandardu. Libra sa znova dala vymeniť za zlato, ale vláda tento proces výmeny účelovo skomplikovala tak, že za libry vymieňala len veľké nepraktické odliatky zlata, čo odradilo väčšinu ľudí a libru si radšej vymieňali za americký dolár, ktorý bol stále krytý zlatom.
Ostatné európske krajiny zasa naviazali hodnotu svojich mien na libru a tak vznikol model, v ktorom boli všetky významné meny nepriamo kryté americkým dolárom a teda nepriamo zlatom. Anglicko sa znova začalo zadlžovať a cenová inflácia rástla, čo bol signál, že sa tlačí viac Libier, než bolo zlata v sejfoch. Ľudia vycítili zradu a svojich libier sa začali postupne zbavovať.
1931 - 1945
Európa znova upadla do menového chaosu, podobne ako počas prvej svetovej vojny. Zameniteľnosť mien za dolár či komodity sa zrušila a národy sa uchýlili k menovým vojnám vzájomných devalvácií. Tu je zaujímavé si všimnúť, že bez štátom vykonávanej inflácie, by sa akákoľvek vojna dala len veľmi ťažko financovať.
Ďalší krok, ktorým panovníci vylepšili transfer bohatstva od ľudí smerom k štátu, mal čo dočinenia s ovládnutím bankového sektora. Išlo najmä o poskytovanie špeciálnych privilégií vybraným bankám. Tieto panovníkom poskytnuté privilégiá garantovali vyvoleným bankám monopol na tlačenie bankoviek. Tieto peniaze vo forme bankoviek boli zväčša zo začiatku ešte stále kryté komoditou, ale monopolistické postavenie privilegovanej banky a záujmy panovníka mali za následok, že takáto banka často vydávala viac bankoviek, než bolo množstvo „krycej“ komodity v jej trezoroch. Vznikali behy na banku a veľa ľudí sa nedostalo k svojim úsporám.
Počas veľkej hospodárskej krízy v roku 1933 americký prezident Franklin D. Roosevelt pod hrozbou vysokej pokuty a 10 ročného väzenia zakázal vlastniť ľuďom a firmám zlato. Ľudia museli svoje zlato predať vláde za vtedajšiu fixnú cenu $20,67 za uncu zlata. O rok na to vláda zmenila výmenný pomer bankoviek na $35 za uncu zlata. Jednalo sa tak o masívny transfer bohatstva od ľudí smerom k vláde. Po skončení druhej svetovej vojny sa krajiny dohodli na tzv. Bretton-Woodskom systéme. Väčšina mien sa znova naviazala na americký dolár, ktorý bol ešte stále čiastočne krytý zlatom. Svet sa tak znova ocitol na akomsi pseudo-zlatom štandarde.
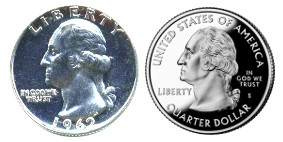
Aj moderné krajiny vedia „riediť“ mince. Vľavo americký štvrť-dolár s obsahom 90% striebra a vpravo štvrť-dolár z medi a niklu, ktorý sa razil po roku 1965.
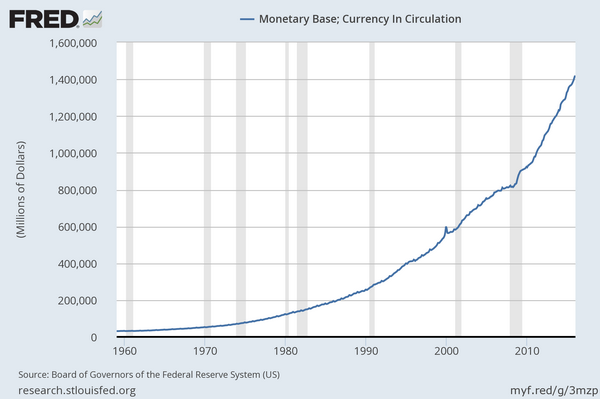
Historický vývoj množstva amerických dolárov v obehu.
Zlaté okno sa zatvára
Tento kvázi zlatý štandard sa definitívne skončil v roku 1971, keď americký prezident Nixon „dočasne“ pozastavil konvertibilitu dolárov za zlato. Táto dočasnosť trvá dodnes.
Oficiálnym dôvodom bol boj proti špekulantom. Skutočný dôvod je ten, že masívne vládne programy ako napr. lety na mesiac, vojna vo Vietname a vznik bezprecedentných sociálnych programov v USA, boli financované novo-vytlačenými dolármi. Nové doláre pribúdali a zlato z trezorov odtekalo. Svet bol zaplavený dolármi a krajiny na čele s Francúzskom sa začali domáhať zámeny dolárov za zlato. Obavy sa naplnili a svet Nixonovým „dočasným“ dekrétom oficiálne vstúpil do éry nekrytých fiat peňazí.
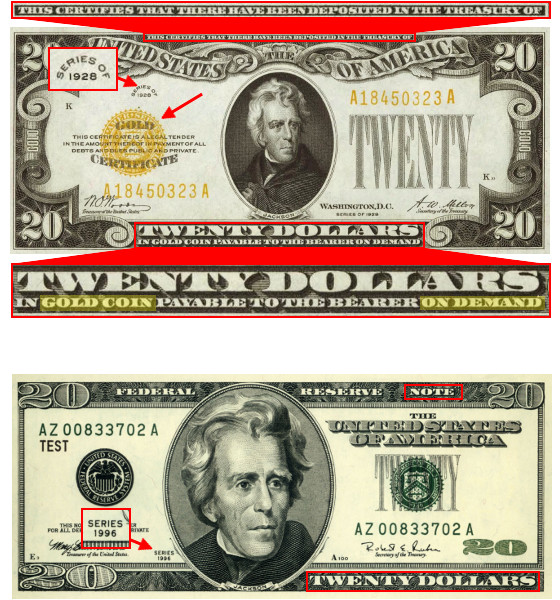
Kde udělali soudruzi z USA chybu? Hore 20 dolárový zlatý certifikát, za ktorý ste v USA v istom čase vyfasovali uncu zlata. Dole fiat bankovka rovnakej denominácie, vytlačená po opustení zlatého štandardu.
Čo ďalej?
Ako sme si ukázali, monetárny systém sa menil každých pár desaťročí. Súčasný systém „plávajúcich“ menových kurzov tu máme teda od roku 1971. Ako a kedy sa znova zmení monetárny systém, ťažko predpovedať. Z historickej skúsenosti sa však dá odvodiť, že tento systém fiat peňazí je neudržateľný a raz stratí dôveru ľudí. Niektorí ekonómovia predpovedajú návrat nejakej verzie zlatého štandardu, iní zasa tipujú vytvorenie svetovej meny skrz Medzinárodný menový fond (SDR).
Takmer všetky papierové meny pôvodne vznikli ako potvrdenky vymeniteľné za reálne komodity. Inak by ľudia tieto papieriky vysmiali. Psychológia ľudí sa časom zmenila. Dá sa povedať, že až zavedením Eura vznikla prvá významnejšia mena, ktorá začala existovať ako čistý fiat, bez toho, aby bola niekedy v minulosti naviazaná priamo či nepriamo na nejakú komoditu. Politická priechodnosť eura a jemu podobných mien je umožnená aj tým, že ľudia už zabudli čo skutočné peniaze majú predstavovať.
Klesanie cien je zlé a darčeky nosí Dedo Mráz
Väčšina dnešných ekonómov vníma defláciu, čiže klesanie cien ako hrozbu. Podľa nich, centrálna banka musí robiť pro-inflačnú politiku, aby sa rast cien pohyboval na úrovni od 0 do 2 percent ročne. Nasledujú ich hlavné argumenty a kritika:
„Silná mena škodí exportu“
V prvej rade, aj tzv. „silné meny“ akou bola napr. nemecká marka, alebo akou je švajčiarsky frank, nie sú silné meny. Takéto meny sa len javia ako silné, lebo sú znehodnocované pomalším tempom oproti ostatným menám. Tieto „silné meny“ sú stále inflačnými menami. Podobne ako keď človek vyskočí z mrakodrapu a počas pádu predbehne iného človeka, ktorý vyskočil z rovnakého poschodia o niečo skôr. V takejto situácii sa nedá hovoriť o tom, že by jeden zo skokanov letel hore, aj keď sa to tak z istého pohľadu môže zdať.
Čo sa týka negatívneho vplyvu na export. Zástancovia oslabovania meny sa obávajú nižšieho odbytu domácich firiem exportujúcich do zahraničia. Silnejšia mena predražuje výrobky takýchto firiem tým odberateľom, ktorí používajú slabšiu menu. Silná/slabá mena je však dvojsečná zbraň. Zabúda sa však na to, že exportujeme preto, aby sme importovali. Silnejšia mena síce predražuje exporty, ale zlacňuje import. Takmer každá výrobná firma nakupuje vstupné polotovary z importu, čo jej v prostredí so silnejšou menou čiastočne kompenzuje slabší odbyt do zahraničia. Nehovoriac o tom, že občania používajúci silnú menu si môžu užiť lacnejšie tovary z dovozu a lacné dovolenky. To je taký sociálny program zadarmo, ale väčšina ekonómov poukazuje hlavne na trable exportných firiem.
V prospech silnejšej meny hovoria tiež prípady krajín, ktoré mali dlhodobo silnú menu v porovnaní s okolitým svetom, ako napr. Švajčiarsko, Nemecko, Japonsko. Napriek silnejšej mene (alebo skôr vďaka), tieto ekonomiky majú tendenciu prosperovať a zaplavovať svet výrobkami.
„Hrozí deflačná špirála a hromadenie peňazí“
Tento argument vraví, že absencia pro-inflačnej politiky môže vyvolať potrebu ľudí odkladať svoje nákupy na neskôr, aby mohli nakupovať za lepšie ceny. Realita zlacňujúcej elektroniky však nepotvrdzuje tento argument. Keď do predaja vojde nový iPhone, ľudia ho kupujú ako horúce rohlíky a pritom vedia, že cena tohto výrobku postupne klesne. Časom až výrazne.
„Rastúce množstvo výrobkov a služieb v ekonomike musí byť kompenzované zvýšením množstva meny v obehu“
Nemusí. Ceny nových statkov sa prispôsobia počtu peňažných jednotiek v obehu. To čo dnes stojí 1, môže zajtra stáť 0,5 a tak ďalej. Podobne ako keď sa ceny prispôsobujú smerom nahor, pri nafukovaní peňažnej zásoby.
„Inflácia stimuluje ekonomiku“
Umelé nafukovanie peňažnej zásoby v skutočnosti naozaj môže viesť k zvyšovaniu zamestnanosti a HDP. Otázka je, či sa jedná o skutočný rast, alebo len o prejavy vznikajúcej bubliny, napr. ako tomu bolo v rokoch 2005-2008 pred finančnou krízou. Pridaním nových peňažných jednotiek do systému sa nevytvoria nové statky, len sa zvýšia ceny a preorganizuje štruktúra výroby neprirodzeným spôsobom. Nasleduje nevyhnutná korekcia v podobe recesie: vyššia nezamestnanosť a likvidácia chybných investícií.
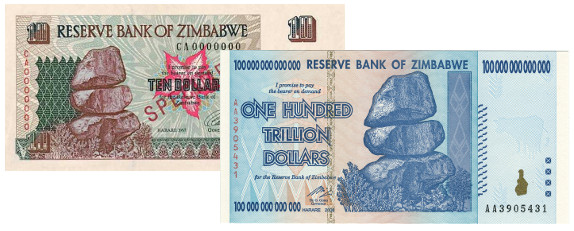
Jeden z extrémnejších prípadov inflácie menovej zásoby. Vpravo bankovka 10 zimbabwianskych dolárov, za ktoré ste si mohli v roku 2001 kúpiť chleba. Vľavo sto biliónová bankovka tej istej meny, za ktorú si dnes nekúpite nič. V novembri 2008 cenová inflácia v Zimbabwe dosahovala úrovne 98% denne, alebo 1 a 23 núl percent ročne.
Freebanking, štátom zakázaná koncepcia
Aby štát mohol mať fungovať v podobe v akej dnes funguje, teda mať masívne výdavky a možnosť zadlžovať sa, musí mať silnú kontrolu nad menou a bankovníctvom.
Človek si nemôže len tak založiť banku z garáže, nemôže si vydávať vlastné peniaze, nemôže ani len spravovať niekoho vklady a vykonávať transakcie. Štát nastavil latku pre start-up banky poriadne vysoko. To má za následok slabú súťaž medzi bankami, vysoké ceny a nízku kvalitu ich služieb. A o súťaži medzi peniazmi nemôže byť ani reč. Licencované banky, spĺňajúce štátom stanovené kritériá na oplátku užívajú mnoho „sociálnych“ výhod, ako napr. nepísaná garancia záchrany v prípade problémov, silná ochrana pred konkurenciou a najmä prísun lacných peňazí z centrálnej banky, či štátom posvätený model frakčných rezerv. Netreba tiež zabúdať na zákonné poistenie vkladov, ktoré vkladateľom garantuje vyplatenie ich vkladov (do určitej výšky) v prípade, že sa banka dostane do problémov. Je to nástroj, ktorým štát znižuje riziko behu na banky a zároveň motivuje vkladateľov nezaujímať sa o solventnosť svojej banky.
V histórii však boli zóny a obdobia v ktorých mohlo bankovníctvo fungovať s minimálnym počtom štátnych regulácií. Ide napr. o éru freebankingu v USA, ktorá trvala od roku 1837 až do začiatku občianskej vojny roku 1861. Toto obdobie sa vyznačovalo silným hospodárskym rastom a klesajúcimi cenami.
Ďalšie prípady freebankingu sa dali pozorovať napr. v Kanade, Škótsku, alebo Švédsku.
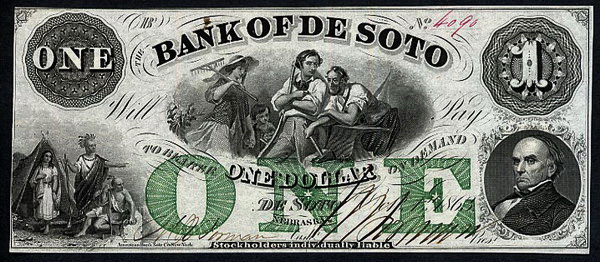
Bankovka vydávaná súkromnou bankou z Nebrasky počas éry slobodného bankovníctva v 19. storočí
Bonus – ako funguje bitcoin na príklade so žetónmi a debilníčkom
Bitcoin je virtuálna mena a nová vec (pre zjednodušenie textu, pod pojmom „bitcoin“ ruzumejme „kryptomeny podobné bitcoinu“). Novou vecou však raz bolo aj zlato, alebo súčasné fiat peniaze s núteným obehom. Ak nepočítame hardware, ktorý je nutný na fungovanie bitcoinu, bitcoiny sú svojim spôsobom nekryté peniaze, ktoré sa nedajú ani len chytiť do ruky. No bitcoin má algoritmom stanovený limit celkového množstva bitcoinov. Jeho množstvo v obehu neurčuje štátny regulátor, ale ani súkromný vydavateľ.
Nasledujúce riadky sú určené ľudom, ktorí by si chceli utvoriť aspoň hrubú predstavu o tom, ako fungujú transakcie v mene bitcoin.
Predstavte si bitcoiny ako papierové žetóny. Každý žetón je označený unikátnym číslom. Celkové množstvo žetónov je obmedzené (potrebujeme vzácnosť).
Ďalší dôležitý prvok v infraštruktúre je databáza transakcií. Nazveme ju debilníček.
Tento debilníček má každý jeden používateľ žetónov a do neho si každý z nich zapisuje informácie o úplne všetkých transakciách. Obsah všetkých debilníčkov je verejný. Vždy keď niekto niekomu odošle žetón, všetci žetónoví používatelia si musia do svojich debilníčkov zapísať:
dátum a čas transakcie
meno odosielateľa
meno príjemcu
číselné označenie žetónu
Zároveň, odosielateľ žetónu musí všetky tieto debilníčky obehnúť jeden po druhom a do kolónky s vlastným menom pridá vlastný podpis kvôli autorizácii transakcie.
Príklad: V systéme je celkovo 100 žetónov s číselným označením 1,2,3,4… až 100. Komunita pozná, že žetón s označením mimo spomínaný rozsah je neplatný. Eva vlastní dva žetóny s označením 51 a 7. Dávid vlastní jeden žetón s označením 33. Eva si od Dávida kúpi kvetináč za jeden žetón. Eva sa vzdá jedného žetónu (napr. toho s číslom 51) v prospech Dávida tak, že si do debilníčka zapíše tieto údaje:
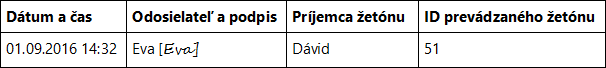
Toto isté si do svojho debilníčka zapíše Dávid a vlastne všetci ostatní žetónoví používatelia. Eva ešte potvrdí transakciu tým, že dá autogram do kolónky s jej menom vo všetkých debilníčkoch.
To ešte nieje všetko. Pre úspešné dokončenie transakcie, si musia všetci zúčastnení skontrolovať či majú rovnaké dáta vo svojich debilníčkoch. Ak áno, transakcia sa úspešne a nenávratne dokončí.
Dajme tomu, že hneď na druhý deň ráno sa Dávid rozhodne darovať všetky svoje žetóny (33 a 51) Katke. Ide zasa len o ďalšiu transakciu. Situácia so vzájomným zápisom a kontrolou sa opakuje:
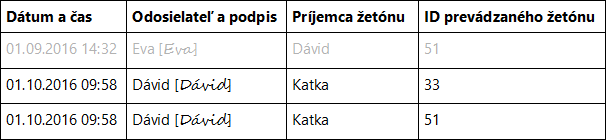
Všimnite si, že celá história transakcií ostáva v debilníčkoch zachovaná. Je to nutné preto, aby si každý účastník vedel skontrolovať či niekto nerobí nejaké vylomeniny, ako napríklad pripisovanie toho istého žetónu viacerým príjemcom naraz.
Ako ste si určite stihli všimnúť, používanie takejto „analógovej“ verzie bitcoinu by bolo extrémne nepraktické. Niekto však vymyslel tie internety, počítače a kryptografiu. Vďaka týmto technológiám dokážeme zautomatizovať spomínané transakcie a vyriešiť tak problém „digitálnej vzácnosti“.
Bitcoin využíva namiesto debilníčka tzv. blockchain, čo je decentralizovaná distribuovaná databáza celej bitcoinovej transakčnej histórie. Množstvo bitcoinov je algoritmom obmedzené na teoretické maximum 21 000 000 kusov a overovanie transakcií majú na starosti tzv. ťažiari, ktorí sú za to odmeňovaní bitcoinami pomocou algoritmu. Ani v našom žetónovom príklade, ani v bitcoine, niet centrálnej autority, ktorá by overovala transakcie. Tento proces prebieha decentralizovane.
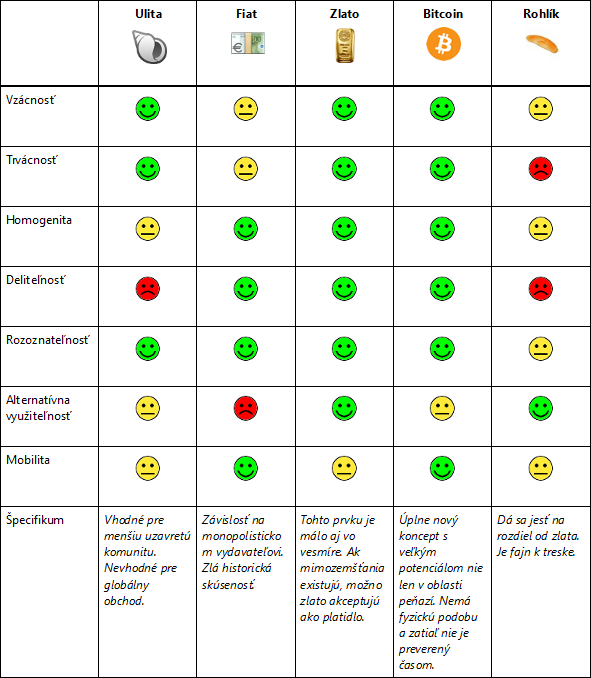
Aké vlastnosti by mali mať dobré peniaze?
Peniaze musia slúžiť ako uchovateľ hodnoty v čase a priestore. História ukazuje, že ľudia vždy siahali po platidlách, ktoré spĺňajú špecifické parametre, ako napr. vzácnosť a kompaktnosť. Otestujme teraz niektoré peniaze (skutočné, aj hypotetické) ako obstoja voči parametrom, ktoré by dobré peniaze mali spĺňať.
„Štátu by sme nezverili výrobu automobilov. Prečo mu potom dovolíme mať monopol na výrobu peňazí?“
Relevantné zdroje a literatúra:
Peníze v rukou státu – Murray Rothbard (http://bit.ly/23VyIM7)
Understanding Bitcoin – Silas Barta & Robert P. Murphy (http://understandingbitcoin.us/)
Zlé peniaze – Juraj Karpiš (Druhá kapitola knihy)
https://en.wikipedia.org/wiki/Denarius
https://en.wikipedia.org/wiki/Austro-Hungarian_krone
https://en.wikipedia.org/wiki/Hyperinflation_in_Zimbabwe
Rohlik ·
Dodam k bitcoinu. V sucasnosti uz existuje niekolko desiatok kryptomien podobnych prave bitcoinu a zalozenych na rovnakom principe blockchainu. Prvym problemom tychto mien je, ze ktokolvek moze vo virtualnom priestoru vytvorit novu menu. Aj ked pocet bitcoinov je obmedzeny, pocet ****coinov je neobmedzeny, algoritmus na vytvorenie novej meny je znamy.
Podobne ako napr. pri zlate, hodnota sa bitcoinu tvori az ked sa nazbiera dostatocne kriticke mnozstvo ludi, ktori tejto hodnote veria. Kedze vsetky tieto kryptomeny toto mnozstvo nemaju nejake obzvlast velke, ich hodnota je vystavena roznym rizikam - fluktuacie, spekulanti, mala vyuzitelnost a pod. Taketo problemy by mohla vyriesit centralizacia, ale ta je v uplnom rozpore s hlavnou myslienkou tychto mien. Ich najvacsia vyhoda sa teda ukazuje aj ako ich slabina.
Este konkretne bitcoin. Aj ked sa teda hovori ze mena je decentralizovana, skutocnost je taka, ze cely ten algoritmus a system spravuje nejaka uzka skupinka inzinierov. Ti sice nedokazu pristupovat priamo ku peniazom, dokazu vsak vplyvat na system technickymi rozhodnutiami.
V sucasnosti je napr. bitcoin uz oproti svojim zaciatkom pomala mena v zmysle ze transakcie prebiehaju niekedy aj dni. Na zaciatku bola jednou z deklarovanych vyhod prave okamzitost priebehu takychto transakcii. Toto spomalenie vzniklo kvoli tomu, ze coraz viac ludi pise coraz viac zaznamov do tych debilnickov. Cela tato komunikacia prebieha po internete a co je najvacsi problem, velka cast takychto zaznamov sa robi cez Cinu, ktora ma so zvyskom sveta extremna pomale internetove pripojenie.
Okrem pomalosti sa zacinaju transakcie pomocou bitcoinu aj spoplatnovat, co je opak oproti povodne deklarovanej politike transakcii zadarmo. Je to opat sposobene tym, ze ta infrastruktura bitcoinu uz nedokaze pracovat so sucasnym objemom transakcii. Nemozeme na zaklade tohto pripadu zahrnut vsetky kryptomeny, ale ukazalo sa, ze nie je take jednoduche vytvorit taku kryptomenu, aby dokazala fungovat na skale potrebnej pre nasu ekonomiku. Bitcoin je oproti celej ekonomike naozaj malicka kvapka a predsa uz ma problemy s vykonom. Je to teda vztyceny prst o tom, ze by sme nemali verit kazdemu novemu Mesiasovi menovej politiky. Nas sucasny system aj ked ma chyby dokaze spracovat tie ohromne poziadavky (rychlost, objem transkacii) modernej ekonomiky.
Nieco viac o technickych problemoch bitcoinu a o tom, ako to vlastne cele ma na svedomi par ludi napr. v tomto clanku: https://medium.com/@octskyward/the-resolution-of-the-bitcoin-experiment-dabb30201f7
Ondrej ·
Som si vedomý týchto nedostatkov. Aj preto píšem, že bitcoin ešte nie je preverený časom.
Čo sa týka problému s veľkosťou bloku. Nie som odborník na BTC, ale kdesi som čítal, že sa dá urobiť platobná nadstavba na bitcoin, pričom bitcoin by slúžil ako akási rezervná mena, ktorej by pomalé transakcie nevadili.
janc1c1 ·
Nieco viac ako rok dozadu som si povedal ze skusim
Tak som zacal instalovat bitcoin penazenku, po prvom spusteni sa ma spytalo ci chcem stiahnut "debilnicek", tak som si povedal preco nie, KED adresar kde sa to ukladalo mal viac ako 3GB tak som to stopol a odinstaloval.
Existuju web bitcoin penazenky, lenze par ich uz hakli, takze to nieje velmi bezpecne.
Takze rok uz nesledujem co sa deje okolo bitcoin, akurat si sem tam pozriem aky je kurz voci euro.
KtosiIný ·
"skutocnost je taka, ze cely ten algoritmus a system spravuje nejaka uzka skupinka inzinierov. Ti sice nedokazu pristupovat priamo ku peniazom, dokazu vsak vplyvat na system technickymi rozhodnutiami."
- To si si vymyslel.
Rohlik ·
Bohuzial nie. Myslis ze cely ten system okolo bitcoinu, tj. samotny kryptoalgoritmus + blockchain technologia sem spadli z neba? Kontrolu nad oboma tymito castami je dnes znacne centralizovana.
https://pbs.twimg.com/media/CVhkEhtUAAAl0LH.jpg
Vies co je na tejto skupinke vyznacne? Ze dokopy ovladaju 95% vypoctovej sily vramci bitcoinu. To je ta centralizacia miningu. Centralizacia blockchain technologie zasa znamena, ze cely ten system ma na starosti skupinka izninierov s nazvom Bitcoin Core. Tato udrziava a vytvara softver bitcoinu. Nedavno v tej skupinke vznikli rozpory ohladom zvysenia kapacity bitcoinu a odstiepila sa od nej druha skupinka Bitcoin Classic. Vacsina investorov ale zostava pri Core, v podstate len preto ze nechcu vyvolat paniku raznou technologickou zmenou. Pointa teda je, ze ta skupinka Core ma v moci ten softver a kebyze chcu, mozu cely bitcoin znicit v podstate v priebehu par hodin.
Viktor ·
Čo je pozitívne na alternatívnej využiteľnosti peňazí? Napríklad zlato - keby nebolo použiteľné ako materiál na šperky a zuby a vodiče atď, jeho jediná funkcia by bola vyjadrenie hodnoty všetkého ostatného, včítane ľudskej práce. Jednoduchý fakt, že sa zlato dá prakticky využiť, vytvára nový dopyt a potom sa nám mieša zlato ako tovar a zlato ako výmenný prostriedok. Nie sú z tohto pohľadu podstatne výhodnejšie farebné papieriky alebo nuly a jednotky?
Ondrej ·
Áno sú.
Lenže nie sme svätí a ľudia by to falšovali. Preto sú lepšie platidlá, ktoré majú prirodzené inflačné brzdy. U zlata sú to náklady na ťažbu a vzácnosť výskytu, a u BTC je to elektrina, hardware a algoritmus.
KtosiIný ·
A zlato má perfektnú mobilitu. Unca zlata zaberie menej miesta, ako tisíc eur - pokial nemáš 500 eurovky, ktore su dosť zriedkavé.
Nuž, rohlík má perfektnu delitelnosť
KtosiIný ·
Tento článok je fakt dobrý. Má iba jednu , zásadnú chybu :
Bol napísaný PREDČASNE.
Dnešná generácia ludí (okrem nejakého 80 -ročného) nezažila žiadny krach meny, jednorázové znehodnotenie meny. Dnešným ľudom stačí, ked ich sudruhovia z vlády a centr. banky ubezpečia, aká je tá naša mena super, odolná čomukoľvek, trvajuca na veky.
Krachy mien boli v historii častejšie ako povodne alebo epidémie . Ešte aj v 20-tom storočí ich bolo niekoľko, ale naši sudruhovia politici si dali záležať, aby sa to nedostalo do uší ich voličom. Aj ked krach grecka ohrozoval Euro, sudruhovia jednali iba po nociach, aby nebolo vidieť, akí sú vysraní z možného krachu Eura.
Ak si niekto chce zrealniť stabilitu eurozony a US $ , doporučujem :
http://www.nemesis.sk/
janc1c1 ·
Nemyslim si ze je pisany predcasne.
Dnesnu generaciu treba v tomto vzdelavat, teda aby mal kazdy clovek aspon nejake ekonomicke minimum ...
Napriklad toto https://www.hiddensecretsofmoney.com/
vzniklo uz davnejsie, ties si to dava za ciel ludi informovat / vzdelat
KtosiIný ·
janc1 :
To, že je pisany predcasne - som myslel v tom zmysle, že etatisti a socialisti neuveria, neuznajú pravdivosť článku, pokial na vlastnej koži neokusia dôsledky tejto situacie a tohto fin. systemu.
Inak s tebou suhlasím.
Matty ·
Musím pochváliť, výborný článok.. A takéto sa na mainstream nikdy nedostanú.. A kto z obyčajných ľudí by ich aj pochopil, že.
Ja sám by som to nedokázal takto popísať, preto klobúk dole pred tvorcom tohto...
Ondrej ·
Vďaka.
janc1c1 ·
velmi dobre je to spracovane tuto
https://www.hiddensecretsofmoney.com/
treba si tam najst episodu 1 a potom dalsie ...
velmi dobry clanok, vdaka.
myslim ze aj v poslednej episoze (hiddensectosofthemoney.com) zaznelo ze treba ludi v tomto vzdelavat, ze ako funguju peniaze, co robia banky a tak ...
Ondrej ·
Tie série mám napozerané. Mike Maloney má skvelý video tím.
Martin52 ·
Tento článok sa akosi vymyká z pôvodnej série. V úvode dobre vysvetľuje fungovanie na ostrovnej ekonomike, ale od časti "Poučenie" by som skôr očakával zhrnutie a vývody z predchádzajúceho textu.
Ale tam akoby začínal úplne iný článok, ktorý s tým má spoločné len to, že hovorí o rovnakej téme. Je už ale silno ideologický, autor sa tu snaží príkladmi z histórie podsúvať resp. podporovať svoj názor. Pričom príklady možno použiť na ilustráciu, ale nie sú to žiadne dôkazy a častokrát ide len o korelácie. Ku koncu vkladá akýmsi neurčitým ekonómom slová do úst a následne ich vyvracia.
V tejto druhej časti to formou skĺzlo na úroveň konšpiračných webov. Prezentované názory vo všeobecnosti nerozporujem, hoci nesúhlasím napr. s tvrdením, že "tlačenie" peňazí je príčinou znehodnotenia meny a spôsobuje cenovú infláciu (teória "viac peňazí naháňa rovnaké množstvo statkov").
Ondrej ·
Toto je menejstatu.sk a nie Markíza, či RTVS. Máme tu vlastné názory. Ale ku konšpiračným teóriám mám ja sám averziu. Myslím si, že článok pozostáva zo všeobecne známych informácií. V článku som ich len odprezentoval. To sa netýka mojej kritiky všeobecne akceptovanej politiky znehodnocovania mien, o čom môžeme diskutovať, len nevidím Tvoje argumenty.
Martin52 ·
Ako som napísal, mal som výhrady hlavne k forme. Na mňa to pôsobí, že sa svoj názor snažíš prezentovať ako fakt a dokazovať ho pseudoargumentami (korelácie, pozitívne príklady, vyvracanie tvrdení neurčitých osôb). Pritom článok je v sérií, ktorá sa tvári, že vysvetľuje "ako veci fungujú", tak by v ňom mali prezentované fakty a nie názory.
To že je článok z všeobecne známych a pravdivých informácií, ešte neznamená, že vývody z týchto informácií sú správne. Napríklad tvrdenie, že ekonomický rozmach v určitom období je zásluhou (najmä) zlatého štandardu - môže tu ísť len o koreláciu.
K znehodnoteniu meny:
- politici sa nie vždy snažia o jej znehodnotenie, častokrát je to len vedľajší efekt
- naopak, niekedy keď sa snažia, tak im to moc nejde
V týchto prípadoch je výrok "politici menu znehodnocujú" nepravdivý a teda nie je univerzálne platný.
Ďalej je problémom definícia znehodnotenia meny. Ak pokladáš za znehodnotenie fakt, že sa zvýši počet jednotiek meny, tak s tým súhlasím, akurát že v tom nevidím žiadny problém. Ak má byť znehodnotením až nejaký dopad, napríklad zvýšenie cien, tak by ma zaujímal dôkaz/mechanizmus, že a ako "tlačenie" peňazí tento dopad spôsobuje.
KtosiIný ·
"Ďalej je problémom definícia znehodnotenia meny......Ak má byť znehodnotením až nejaký dopad, napríklad zvýšenie cien, tak by ma zaujímal dôkaz/mechanizmus, že a ako “tlačenie” peňazí tento dopad spôsobuje."
- ....tak by ťa zaujímalo . Lenže kto by sa už snažil ti vysvetlovať trivialitu ?!
A tie najtrivialnejšie fakty sa najťažšie dokazujú. Ja by som mal problém exaktne dokázať, že 1 + 1 = 2 .
-.-.-.-.-.-.-.-.-.-.-.-.-
Pri takých tvrdeniach, aké tu hovoríš, ma vždy napadne testovať, čo v živote dokázal autor takých názorov. A pri tebe mi vychádza :
- vlastný byt nie
- úspory max 1000 Eur
-výrazný dlh alebo hypotéka.
Odpoved sa nikdy nedozviem................
Martin52 ·
1 + 1 = 2 vychadza z vyznamu symbolov, z ktorych sa sklada, ked poznas symboly tak si dokazes odvodit ci je to pravdive tvrdenie
Na tom, čo presne spôsobuje tlačenie meny, sa nevedia zhodnúť ani zastúpcovia rôznych ekonomických smerov, ale podľa Teba je to trivialita. Keď je pod Tvoju úroven vysvetlovať to niekomu na internetovom fóre, možno by si mal ísť poradiť priamo im, aby to konečne rozlúskli.
janc1c1 ·
Ak som dobre vystihol temu komentov, tak ide o to ze v clanku je tlacenie penazi spojene so znehodnocovanim, s cim Martin52 velmi nesuhlasi.
Peniaze nieje je Euro !!!!
Euro = mena.
na vysvetlenie doporucujem pozriet https://www.hiddensecretsofmoney.com/
Podla mna je inflacia presne opacny jav ako deflacia.
Vsetci (teda casto sa stretavame z nazorom) tvrdia ze inflacia cca 2% je dobre.
Ked je inflacia tak hodnota penazi klesa => ze cena tovaru ide hore. V zasade aj mzdy idu hore.
Ked je deflacia tak hodnota penazi stupa => ze ceny tovarov idu dole. No a pri mzde nastava problem. Predstavte si ze by vam zamestnavatel povedal ze budete mat buduci rok mensiu mzdu lebo je deflacia.
to je take moje vysvetlenie, ale mozem mat pokryveny pohlad :-)
Ludia sme nastaveni tak ze chceme stale viac a viac ... preto je asi ta inflacia cca 2% dobra.
Stano ·
Ja to chápem tak, že ak dochádza k deflácií, tak ekonomika prostredníctvom kapitálu dokáže pri rovnakých nákladoch vyprodukovať viacej - teda dochádza k poklesu cien a k zhodnocovaniu meny. Za menej si kúpiš viacej, čo je znakom ekonomického blahobytu. Znižovanie miezd pri deflácií nie je potrebné. Ak je však deflácia príčinou ekonomickej krízy, tak vtedy môže dochádzať k deflačnej špirále - prepúšťa sa, ľudia zarábajú menej, to tlačí ceny tovarov a služieb nižšie aby bol dopyt kúpyschopný, čo spôsobuje ďalšie straty a ďalšie prepúšťanie a to sa opakuje stále dookola - viď situácia v 30. rokoch v USA.
KtosiIný ·
"nesúhlasím napr. s tvrdením, že “tlačenie” peňazí je príčinou znehodnotenia meny a spôsobuje cenovú infláciu (teória “viac peňazí naháňa rovnaké množstvo statkov”)."
-Je fakt pekné, ako sa neunúvaš s argumentami. Veď "načo argumentovať" , ked toto tvrdia všetci politici a ich dvorní ekonomovia. Všetci sa mýliť nemôžu.
- A veríš, že 1 + 1 = 2 ???
Martin52 ·
Teda, ja som od súčasných politikov a ekomómov skôr počul, že inflácia je príliš nízko a všetky tie opatrenia, ktoré by si asi zaradil pod tlačenie peňazí, jú majú zvýšiť a "predísť deflačnej špirale". Obávam sa, že ma v tomto moc nepodporujú.
K tomuto tvrdeniu som zatiaľ žiadne argumenty nepísal, pretože to je dosť komplexná problematika a uvidím ktorým smerom zvrtne debata k celému príspevku, nechcem riešiť všetko naraz lebo to bude neprehľadné.
Tomas K ·
Výraz peňažná inflácia znamená nárast množstva peňazí pri rovnakom množstve statkov a prejavuje precenením statkov teda zvýšením cien. Inými slovami zvýšenie cien statkov nie je príčina inflácie ale následok. Jednoduchý príklad je že sa naleje 1 liter vody do 1 litra vína, čím nevznikne 2 litre vína ako sa na prvý pohľad zdá. Teda tlačením nových peňazí nevznikne viacej statkov akurát ale sa zdražia.
Čo iné si pod pojmom inflácia predstavuje?
Ondrej ·
To Martin52:
"mal som výhrady hlavne k forme"
Uznávam, že sa to dalo písať ináč. Seriál je z časti blog, alebo subjektívny komentár. Ak by seriál mal mať knižnú, alebo inak oficiálnejšiu podobu, tak použijem vedeckejšiu formu a všetko riadne ozdrojujem.
K znehodnocovaniu meny. Politici menu znehodnocovali a znehodnocujú takmer vždy a všade. Už len ten graf o náraste počtu dolárov v ekonomike hovorí za všetko (zdroj grafu je samotný FED). Politici zväčša znehodnocujú menu nepriamo, použitím centrálnych bánk, alebo cez regulácie, ktoré umožňujú bankám úverovať cez frakčné rezervy.
Inflácia. Tu je historická korelácia s nárastom množstva peňazí a spotrebiteľských cien. Ale dobre. Dajme tomu, že nejde o kauzalitu. Tak potom prečo štáty nepovolia falšovanie peňazí pre bežné domácnosti, keď to nespôsobuje infláciu? Tak by sme vyriešili problém chudoby a zvýšili prosperitu (v závislosti od množstva papiera a atramentu).
Ak narážaš na dnešný stav, kde centrálne banky uvoľňujú (QE) a na spotrebiteľských cenách to až tak nevidno, tak treba počkať. Mechanizmus je taký, že nové peniaze tečú najprv do wall street a nafukujú dlhopisy a akcie. Keď nové peniaze pretečú do „main street“, užijeme si zvyšovania cien v potravinách až až. Mimochodom, ja okolo seba pozorujem, že sa veci zdražujú, alebo sa zmenšujú balenia, prípadne zhoršujú služby, čo je to isté. Teoreticky ale zvyšovanie spotrebiteľských cien nemusí nastať ani pri peňažnej inflácii, ak by to dokázala vykompenzovať zvýšená produktivita. Tak či tak, konečný efekt bude rovnaký. Je totiž jedno či chleba zdražie z 2€ na 3€, alebo bude stáť stále 2€, pričom nebyť peňažnej inflácie mohol stáť vďaka vyššej produktivite len 1€.
Martin52 ·
Takže znehodnotením peňazí chápeš samotné zvýšenie množstva peňažných jednotiek. To samozrejme nerozporujem, pretože je logické, že keď sa vytlačia nové peniaze, ich množstvo sa zvýši. Akurat že si tento fakt označil názvom, ktorý obsahuje negatívny emočný náboj a aj z textu je jasné, že ho vnímaš negatívne. Pritom ide len o zvýšenie nejakej veličiny, ktorá sama o sebe nevyjadruje nič o tom, aký bude jej dopad na všetko ostatné. A práve toto je dôležíté, lebo nejaké čísielko by nám mohlo byť všetkým ukradnuté, nech už si s ním aj politici čarujú ako chcú.
Tu robíš obrovský "leap of faith", keď stotožňuješ zvýšenie jednej veličiny s infláciou. Samotná korelácia nestačí. Pretože okrem Tebou popísaneho vzťahu zvýšenie peňažnej zásoby môže byť napríklad:
- spolu s infláciou len nejakým dôsledkom iných politických zásahov a bez nich by nemala inflačný dopad
- reakciou na iné zásahy, ktorými sa snažili ovplyvniť infláciu (ktorýmkoľvek smerom)
- môže to byť tiež úplne naopak - zvýšená inflácia (z bližšie neurčeného dôvodu) spôsobuje, že peňazí treba stále viac, tak sa to snažia tlačením dobehnút
- alebo to môže mať niekedy dopad ako píšeš a inokedy zas nejaký iný alebo aj žiadny (premenlivý efekt)
Možnože pár ďalších možností by sa našlo, a prípadne môžu nastať nejaké kombinácie.
Peniaze z wallstreet nemusia nikdy prisť na main street - zisky na burze sú iluzórne až do ich realizácie a v prípade krachu to budú straty. Na main street nielen že nebude mať čo dotiecť, ešte dokonca bude main street zase zachraňovať firmy z wall streetu. To je rovnako možný scenár ako ten Tvoj.
V poslednej vete svojho príspevku automaticky predpokladáš, že keby nebolo QE, ceny by boli nižšie než su teraz. Asi si mi tým chcel vysvetliť, že aj klesajúce ceny sú v súlade s tvojím presvedčením, ale to nič nedokazuje, je to len jedna z možností. Asi nikto nedokáže vypočítať, aké by boli ceny bez QE - rovnako dobre by mohli byť aj vyššie.
Aby som to zhrnul - na základe spomínaných poznatkov sa nedá jednoznačne dokázať:
1) inflácia (vyššie ceny než by boli bez znehodnotenia) je nevyhnutným a jediným možným dôsledkom tlačenia peňazí
2) ak by aj platil bod 1, tak z toho nevyplýva, že tlačenie peňazí je primárnou príčinou a jej odstránením sa odstránia spomínané negatívne dôsledky
Pár príkladov iných veličín, ktoré tiež byvajú korelované s cenovou infláciou resp. hyperinfláciou, ale občas aj s defláciou:
- rast štátneho dlhu
- rast celkového zadĺženia spoločnosti
- rast počtu obyvateľov
- rast dôvery ekonomických subjektov v stále sa zlepšujúce zisky
- udalosti veľkého spoločenského či politického významu (vojna, revolúcia, kríza, sociálna transformácia spoločnosti,...)
- rast, ale aj pokles ceny zlata (to vyzerá ako rozpor, ale stačí sa pozrieť na graf zlata hoci za posledných 50 rokov a budú tam oboje)
Tým netvrdím, že sú to nutne príčiny, ale korelácií je rozhodne viac.
Stano ·
Chceš povedať, že tlačenie peňazí spôsobuje vyššiu infláciu ak novonatlačené peniaze putujú do spotreby a nižšiu, ak tieto peniaze prúdia do kapitálu a vývoja - aj to treba síce zaplatiť týmito z ničoho pochádzajúcimi peniazmi, ale ak sa investovali správne, tak dôjde časom k zníženiu cien pre vyššiu efektivitu tohto kapitálu a uplatňovaním týchto inovácií ktoré zefektívnia produkciu.
Tomas K ·
Elektronicka mena ktorá sa nedá využiť na nič iné nemože byť použitá ako peniaze. Ako autor spávne uvádza peniaze sa vyvinuli povodne z tovarov ako zlato soľ či iné komodity. Bitcoint naproti tomu nemá žiadnu hodnotu sám o sebe.
Stano ·
Oprava - ak je deflácia následkom hospodárskej krízy - recesie
germaniawerks ·
Pekný, vysvetľujúci článok. Ja sa nevyznám v týchto finančných veciach, ale:
"od Nera" - skloňuje sa "od Neróna", pretože v lat. máme Nero, Neronis.
"argenteusov" - správnejšie je "argenteov", pretože v lat. máme argenteus, argentei.