Tritisíc eur na hlavu a ani cent navyše v digitálnej pasci ECB
Európska centrálna banka a Národná banka Slovenska spúšťajú prípravu na testovanie digitálneho eura, ktoré má byť realitou do konca desaťročia. Pod rúškom modernej elektronickej hotovosti a obrany pred americkými kartovými gigantmi však úradníci budujú infraštruktúru na úplnú kontrolu peňažných tokov. Ak nechceme skončiť v menovom chomúte s úradným limitom na vlastné úspory, skutočnou obranou zostáva hotovosť a decentralizované peniaze.
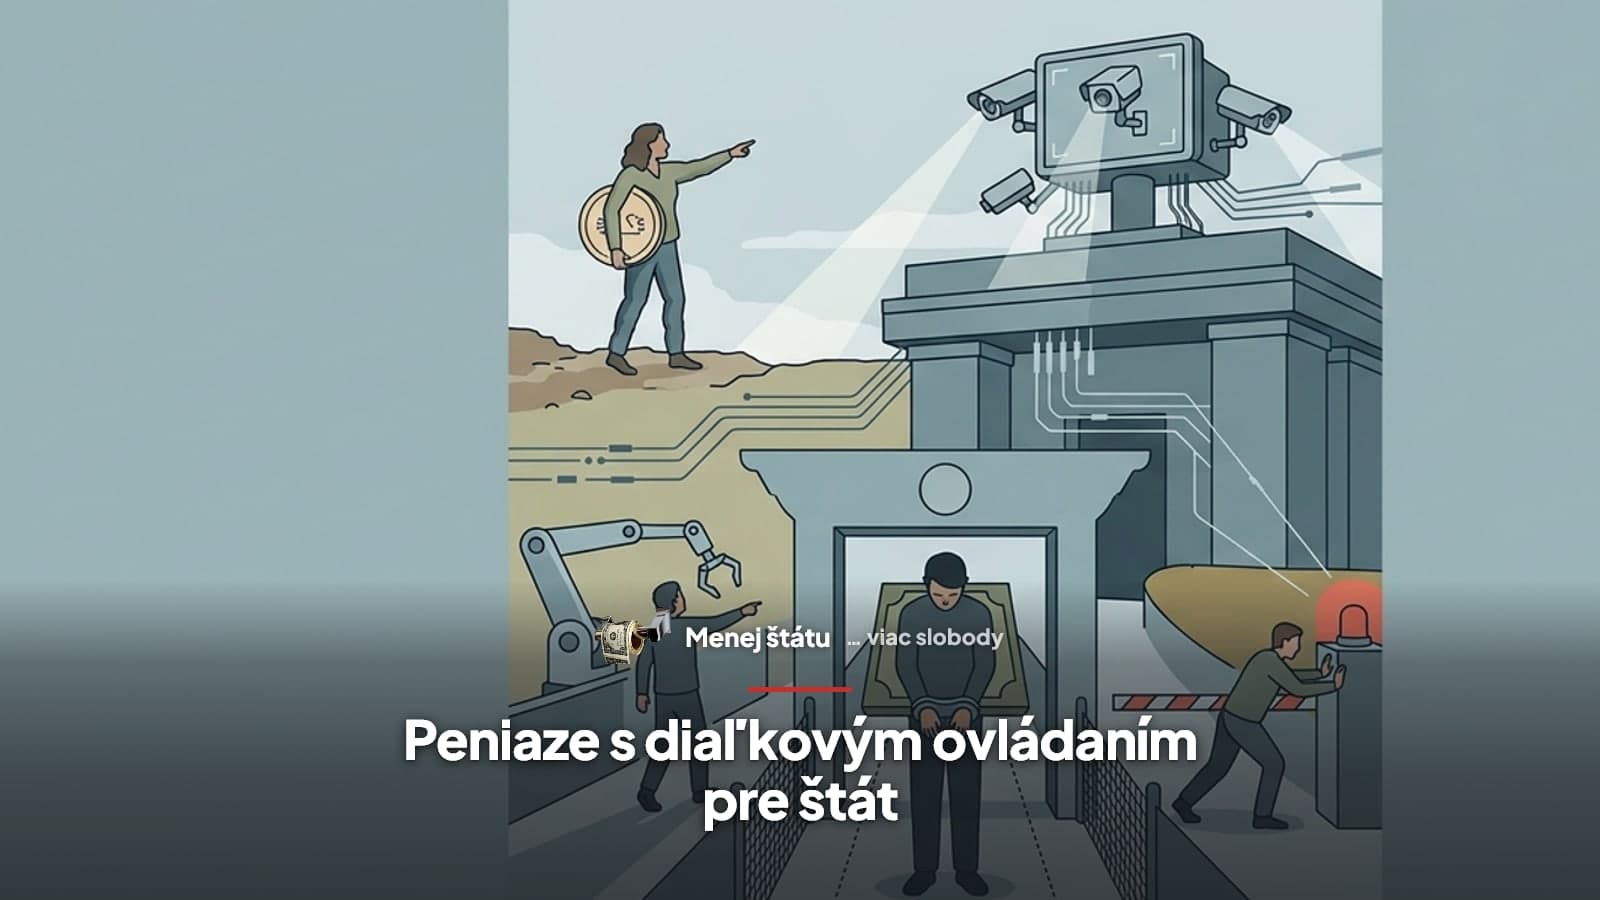
Projekt digitálneho eura vstupuje do novej fázy a čoskoro sa priamo dotkne aj slovenských peňaženiek. Európska centrálna banka vybrala tridsaťšesť poskytovateľov platobných služieb z celej eurozóny na ročné pilotné testovanie. Zo Slovenska je medzi nimi súkromná Tatra banka. Testujúcimi používateľmi budú popri nich zamestnanci Eurosystému, teda ECB a devätnástich národných centrálnych bánk vrátane Národnej banky Slovenska. O úzky výber teda nejde, do skúšky sú zapojené všetky krajiny eurozóny.
Testovanie v reálnych podmienkach sa má začať v druhej polovici roka 2027, potrvá dvanásť mesiacov a prebehne na beta verzii, ktorá nebude mať postavenie zákonného platidla. Ak europarlament a Rada schvália príslušné nariadenie, ECB počíta s možným prvým vydaním digitálneho eura pre verejnosť v priebehu roka 2029. Agentúra TASR k tomu prevzala vyjadrenie NBS, podľa ktorej sa majú testovať technické funkcionality, prevádzkové procesy a používateľská skúsenosť.
Bruselskí a frankfurtskí súdruhovia nám tento experiment predávajú s obvyklou dávkou marketingového pátosu. Digitálne euro má byť údajne bezplatné, bezpečné, má chrániť európsku platobnú suverenitu pred nadvládou amerických kartových spoločností ako Visa či Mastercard a doplniť hotovosť. Na prvé počutie to vyzerá ako nezištná služba verejnosti, ktorej by mal každý občan nadšene tlieskať.
Centrálni plánovači však zamlčujú skutočnú povahu digitálnej meny centrálnej banky (CBDC). Digitálne euro nepredstavuje bežné elektronické peniaze na účte v komerčnej banke, ale priamy záväzok centrálnej banky voči občanovi. Vzniká tak priame digitálne prepojenie medzi každým jednotlivcom a centrálnou bankovou autoritou, bez akejkoľvek nezávislej súkromnej medzivrstvy.
Súdruhom v Bruseli totiž dlhodobo prekáža, že peniaze si v rukách ľudí stále žijú vlastným životom. Fyzickú hotovosť nedokážu centrálne sledovať a komerčné banky sledujú svoje vlastné obchodné záujmy. CBDC naproti tomu stavia celú platobnú infraštruktúru pod jednu strechu. ECB síce sľubuje, že údaje o online platbách budú pseudonymizované a že Eurosystém nemá vedieť priamo prepojiť používateľa s jeho platbami. Lenže o tom, koľko sa z takýchto dát nakoniec uvidí a za akých okolností, rozhoduje ten istý aparát, ktorý systém prevádzkuje a ktorý si pravidlá kedykoľvek prepíše.
Menej štátu pred týmto rizikom varuje dlhodobo. Peniaze nikdy neboli vynálezom štátnych úradníkov ani panovníckou milosťou. Vznikli spontánne na voľnom trhu ako najpraktickejší prostriedok dobrovoľnej výmeny tovarov a služieb. Ak monopolný emitent vybaví menu digitálnym sledovaním, mení sa jej povaha zo slobodného nástroja obchodu na prostriedok mocenského dohľadu.
Ekonóm Milton Friedman dlhodobo upozorňoval, že koncentrácia moci v menových otázkach je pre slobodu obzvlášť nebezpečná. Kontrola nad peniazmi historicky slúžila vládcom na manipuláciu hospodárstva a na skryté zdanenie obyvateľstva bez jeho súhlasu. Nová digitálna infraštruktúra sústredí túto moc do rúk nikým nevolených technokratov.
Strop na úspory a panika komerčných bánk
O tom, že digitálne euro nemá so slobodnými peniazmi nič spoločné, svedčí už samotná debata o limite na jeho držbu. Európska centrálna banka zverejnila analýzu dopadov hypotetických stropov do tritisíc eur na osobu, pričom o toto rozpätie ju požiadali spoluzákonodarcovia a sama dodáva, že nejde o jej názor na vhodnú výšku limitu. Nižšie čísla si však úradnícka predstavivosť žiada sama: skupina Renew Europe v Európskom parlamente navrhla v decembri 2025 úvodný strop okolo tisíc eur na používateľa.
Zastavme sa pri absurdite tohto nápadu. Štát chystá novú formu meny a spolu s ňou pravidlo, koľko si jej smiete odložiť. Predstavte si, že by vám vláda obmedzila hotovosť v peňaženke a každú bankovku nad stanovený limit by vám úradník povinne odobral. Presne takýto administratívny mechanizmus má byť zabudovaný do nového platidla. Nariadenie o digitálnom eure zatiaľ prijaté nie je, výbor ECON schválil pozíciu parlamentu v júni 2026 a konkrétna výška limitu ani orgán, ktorý ju určí, dohodnuté nie sú. Práve to je na veci najzaujímavejšie: o strope sa rozhodne až vtedy, keď bude systém hotový.
Dôvod tohto limitu je prozaický a odhaľuje vrodenú slabinu celého bankového systému postaveného na frakčných rezervách. Súkromné komerčné banky vklady klientov požičiavajú ďalej a v skutočnosti disponujú len zlomkom potrebnej hotovosti. Ak by občania mohli držať v digitálnom eure neobmedzené čiastky, komerčné banky by čelili riziku okamžitého vyprázdnenia účtov.
Zatiaľ čo pri tradičnej panike museli sporitelia stáť v rade pred pobočkou, v digitálnom veku stačí pár kliknutí na displeji. Vklady zo súkromných bánk by sa behom sekúnd presunuli do bezpečného náručia centrálnej banky. Bankári preto vystrašene zalobovali a úradníci vymysleli kompromis: digitálne euro dostane prísny strop, aby sa súkromný bankový sektor nerozsypal ako domček z karát.
V praxi to bude zabezpečovať automatický mechanizmus. Ak vám dorazí platba prevyšujúca strop, prebytočné eurá sa automaticky presmerujú na váš bežný účet v komerčnej banke. Z oficiálnej meny sa tak stáva iba štátom prídelový lístok na bežné nákupy. Človek (myslené v úradníckom ponímaní ako poslušný daňovník) si nesmie slobodne vybrať, koľko centrálnych peňazí chce u seba mať.
Sľuby o anonymite, ktoré zruší prvá kríza
Obhajcovia projektu v Bratislave aj vo Frankfurte sa bránia tvrdením, že digitálne euro nebude programovateľné a nebude slúžiť na obmedzovanie nákupov. Poukazujú na plánované offline platby, pri ktorých má byť súkromie podobné hotovosti. Ani ECB však nesľubuje úplnú anonymitu. Jej vlastný úradník pre ochranu údajov v roku 2024 napísal, že digitálne euro nebude celkom také súkromné ako hotovosť, len sa k nej priblíži. Rozdiel medzi „podobné“ a „rovnaké“ je pritom presne to miesto, kde býva uložená budúca právomoc úradu.
Tento argument však ignoruje elementárne zákonitosti fungovania štátnej mašinérie. V politike nikdy nerozhodujú dnešné ubezpečenia úradníkov, ale technické schopnosti infraštruktúry, ktorú štát vybuduje. Akonáhle bude centralizovaná databáza v prevádzke a občania ju začnú povinne používať, zmena parametrov bude záležitosťou jedného hlasovania v parlamente.
Ani offline peňaženka nebude od systému odstrihnutá. Dopĺňať a vyprázdňovať sa má online cez poskytovateľa platobných služieb a v diskusiách členských štátov sa hovorí aj o limitoch na offline držbu. Samotná platba má podľa prípravných materiálov zostať medzi platiteľom a príjemcom. Lenže v momente, keď je peňaženka prepojená s digitálnou identitou majiteľa a s jeho účtom v banke, súkromie prestáva byť vlastnosťou peňazí a stáva sa úradnou výnimkou, ktorú možno zúžiť.
Čo súdruhovia nikdy nepochopia, je to, že nástroj na dohľad sa skôr či neskôr využije na riadenie ľudí. Stačí si spomenúť na pandémiu koronavírusu a ľahkosť, s akou štáty siahali po špehovaní obyvateľstva cez mobilné dáta. V Kanade vláda počas protestov kamionistov bez súdneho príkazu zmrazovala bankové účty demonštrantov aj ich drobných finančných podporovateľov.
Pri digitálnom eure by bol takýto mocenský zásah otázkou stotiny sekundy. Žiadne papierovanie ani žiadosti súkromným bankám. Centrálny bankár by jednoducho vypol prístup ku konkrétnemu účtu a nepohodlný novinár či kritický občan by zostal zo dňa na deň bez prostriedkov. Na Čínu sa pritom netreba odvolávať viac, než unesie: funkčné prepojenie digitálneho jüanu so systémom sociálneho kreditu doložené nie je a aj samotné sociálne skórovanie je podľa odborných analýz rozdrobené a mierené skôr na firmy. Podstata rizika je inde. Nerozhoduje, čo úrad robí dnes, ale čo mu nová infraštruktúra umožní zajtra.
Rovnako reálnou hrozbou sú záporné úroky a účelovo viazané platidlá. Ak centrálni plánovači dospejú k záveru, že spotreba zaostáva, môžu na digitálne euro uvaliť poplatok za nečinnosť a prinútiť ľudí míňať. Pri plnení zelenej päťročnice im zas nič nezabráni nastaviť limity na nákup pohonných látok či leteniek podľa pridelenej individuálnej uhlíkovej kvóty.
Hotovosť a decentralizované peniaze ako posledná obrana
Celý projekt digitálneho eura je potrebné vnímať v širšom kontexte postupného vytláčania hotovosti. Únia si od júla 2027 zavádza jednotný strop desaťtisíc eur na hotovostné platby za tovary a služby v obchodnom styku a povinné overenie totožnosti pri platbách nad tritisíc eur. Päťstoeurovú bankovku ECB nezrušila, zostáva zákonným platidlom a dá sa neobmedzene vymeniť, od roku 2019 ju však prestala vydávať. K tomu patrí naratív, že poctivý človek papierové peniaze nepotrebuje. Cieľom týchto krokov je nahnať občanov do jedného centralizovaného digitálneho priestoru.
Fyzická hotovosť je pritom najdôležitejšou zárukou osobnej slobody a súkromia jednotlivca. Nevyžaduje povolenie od úradníka, nepotrebuje batériu ani internetové pripojenie. Keď zaplatíte susedovi za pomoc na záhrade alebo remeselníkovi v dielni, transakcia zostáva výlučne medzi vami dvoma. Žiadna centrálna banka o nej nevie a žiadny algoritmus ju nemôže zablokovať.
Hotovosť zároveň pôsobí ako kľúčová poistka proti znehodnocovaniu úspor. Pokiaľ majú ľudia možnosť vybrať si peniaze a odložiť si ich do trezoru, štát na nich nemôže uvaliť hlboko záporné úroky. Keby však zostalo iba digitálne euro so stanoveným stropom držby, únik pred menovou konfiškáciou by bol prakticky nemožný a človek by musel znášať akékoľvek úradné zrážky.
Dnešný svet našťastie ponúka aj ďalšiu obrannú líniu, ktorú predošlé generácie nepoznali. Sú ňou decentralizované peniaze na čele s Bitcoinom. Zatiaľ čo digitálne euro stelesňuje centralizovaný úradný diktát a inflačné riedenie kúpnej sily, Bitcoin funguje na matematickom protokole s vopred daným a nemenným stropom počtu mincí, ktorý nemôže zmeniť žiadna centrálna banka.
Zatiaľ čo bruselskí súdruhovia chystajú systém príkazov a zákazov, voľný trh vytvoril riešenie založené na kryptografii a dobrovoľnej dohode účastníkov. Bitcoin nepotrebuje licenciu od Národnej banky Slovenska ani povolenie od Tatra banky na to, aby umožnil necenzurovateľný prevod hodnoty. Predstavuje skutočné digitálne peniaze, ktoré patria majiteľovi, nie úradu.
Testovanie pilotnej verzie na Slovensku nie je nevinnou technologickou hračkou pre zopár IT špecialistov. Pripravované digitálne euro predstavuje základy pre úplnú stratu finančného súkromia a digitálnu kontrolu občanov. Kto si chce zachovať osobnú autonómiu, mal by sa včas naučiť brániť hotovosť a využívať decentralizované peniaze skôr, ako štát prevezme diaľkové ovládanie nad každou peňaženkou.