Nové peniaze neobohacujú spoločnosť, len presúvajú majetok k prvým v rade
Inflácia nie je prírodný úkaz ani všeobecný rast všetkých cien v rovnakom čase. Keď centrálne banky vytvoria nové miliardy eur, nevstupujú do ekonomiky rovnomerne, ale cez presne vybrané ruky. Mechanizmus popísaný Richardom Cantillonom ukazuje, prečo menová expanzia pôsobí ako skrytá daň z práce v prospech majiteľov aktív.
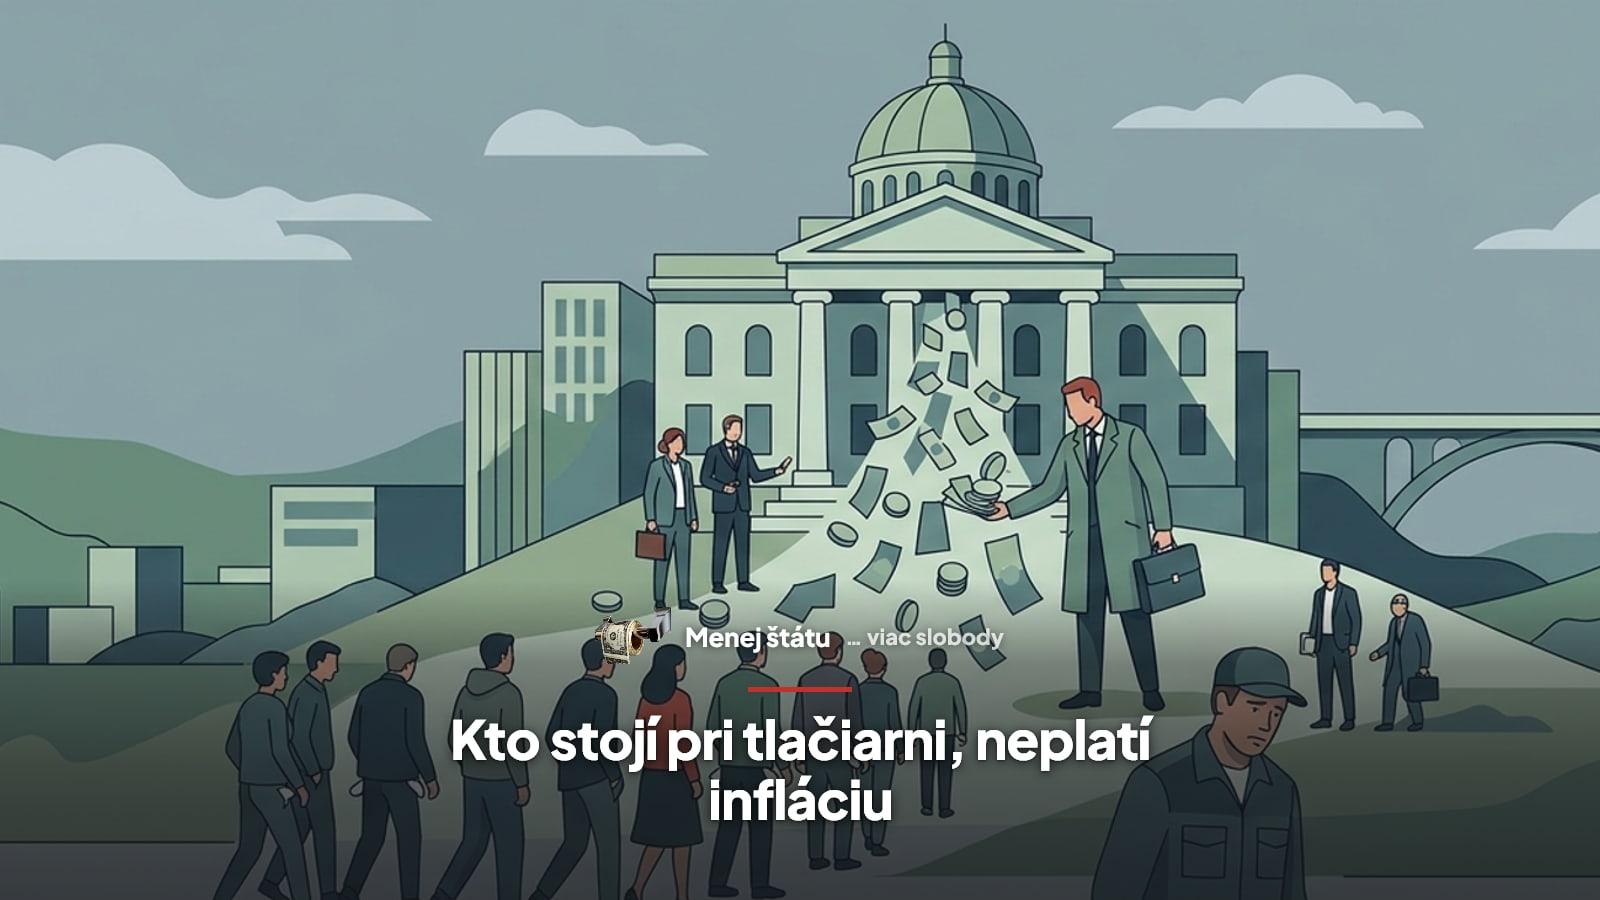
Väčšina ľudí vníma infláciu ako nejakú prírodnú kalamitu, jarnú povodeň alebo hmlu, ktorá sa zrazu zniesla na celú krajinu a zdražila všetko naraz. Politici aj centrálni bankári radi ukazujú prstom na vonkajšie vplyvy, globálne napätie či chamtivých obchodníkov. V skutočnosti však znehodnotenie peňazí neprichádza z nebies, ale z centrály bankového monopolu.
Keď centrálna banka natlačí nové peniaze, nespustí vrtuľník, ktorý by ponad mestá zhadzoval rovnaké bankovky do každej záhrady a na každý balkón. Nové eurá nevznikajú rovnomerne. Vstupujú do hospodárstva v presne určenom bode a cez konkrétne ruky. Peniaze sa nešíria ako rovnomerná hmla, ale ako pomalý prúd hustého sirupu, ktorý zaplaví najprv tých pri zdroji.
Tento princíp detailne opísal už v prvej polovici osemnásteho storočia írsko-francúzsky bankár a ekonóm Richard Cantillon vo svojom diele Esej o povahe obchodu vo všeobecnosti. Všimol si, čo sa stane, keď sa v štáte náhle zvýši množstvo peňazí v obehu. Tí, ktorí získajú nové peniaze ako prví, z nich profitujú na úkor všetkých ostatných.
Mechanizmus je pritom neúprosný. Prví príjemcovia majú vo vreckách nové peniaze v čase, keď sú ceny tovarov a služieb na trhu ešte pôvodné. Môžu nakupovať za staré, nezmenené ceny. Ako tieto peniaze postupne míňajú, zvýšený dopyt začína tlačiť nahor ceny v odvetviach, kam kapitál pritečie najskôr.
Kým sa nové peniaze prelejú celým hospodárstvom až k posledným ľuďom v reťazci, ceny v obchodoch už dávno narástli. Poslední príjemcovia tak dostávajú vyšší nominálny príjem až vtedy, keď je všetko podstatné drahšie. Cantillonov efekt odhaľuje, že inflácia nie je plošné zdražovanie, ale masívne a skryté prerozdelenie majetku.
Kto sedí pri tlačiarni, nakupuje za včerajšie ceny
V modernej ekonomike nepumpujú peniaze do obehu majitelia baní na zlato, ale centrálne banky v úzkej spolupráci s komerčnými finančnými domami a štátnou pokladnicou. Keď súdruhovia vo frankfurtskej Európskej centrálnej banke spustili v marci 2020 program núdzových nákupov PEPP, ktorého obálka postupne narástla až na 1,85 bilióna eur, vytvorili obrovskú vlnu nového kreditu.
Kto bol v tomto systéme prvý pri zdroji? Pochopiteľne vlády a veľké korporácie, ktorým ECB vykupovala dlhopisy za umelo stlačené úroky, a komerčné banky, ktoré získali takmer bezplatnú likviditu. Štát mohol financovať svoje deficitné rozpočty a dotácie bez toho, aby musel občanom priamo zdvihnúť sadzby daní.
Hneď za nimi v rade stáli veľkí inštitucionálni investori a bonitní hráči s vysokým majetkom. Cena požičaných peňazí spadla na historické minimá: priemerná sadzba nových hypoték na bývanie klesla koncom roka 2020 pod jedno percento a celý nasledujúci rok sa okolo tejto hranice držala. Kto mal prístup k takto lacnému dlhu, mohol skupovať reálne aktíva v čase, keď ich trhové ceny ešte neodrážali budúcu infláciu.
Kapitál sa samozrejme neprelial do nákupu múky či masla v dedinských potravinách. Prúd lacných peňazí smeroval na finančné trhy a do nehnuteľností. Zatiaľ čo bežný zamestnanec sedel doma a čakal na štátnu podporu, prví v rade nafukovali ceny bytov, pozemkov a akcií po celom kontinente.
Rozdiel medzi prvým a posledným v rade je otázkou načasovania. Prvý investor si kúpil byt za cenu z roku 2020 za peniaze, ktoré si požičal takmer zadarmo. Posledný v rade, ktorým je bežný zamestnanec s fixným platom, prišiel na rad až po niekoľkých rokoch, keď už bol rovnaký byt o viac než polovicu drahší.
Slovenské byty odleteli a reálne mzdy padli
Na Slovensku sa Cantillonov efekt prejavil s mimoriadnou brutalitou. Podľa údajov Národnej banky Slovenska stál meter štvorcový rezidenčnej nehnuteľnosti v celoslovenskom priemere v roku 2020 približne 1 762 eur. O dva roky neskôr už ročný priemer ponukových cien dosahoval 2 639 eur za štvorcový meter.
Medzi ročnými priemermi za roky 2020 a 2022 tak bývanie zdraželo takmer o päťdesiat percent, pričom v treťom štvrťroku 2022 vyšplhal celoslovenský priemer na vtedy rekordných 2 714 eur za meter. Ľudia, ktorí už vlastnili nehnuteľnosti alebo si na ne stihli požičať za historické minimá úrokov, zaznamenali prudký rast hodnoty svojho majetku.
Ako v tom istom čase dopadli zamestnanci, ktorí žiadny investičný majetok nevlastnili a spoliehali sa výhradne na mesačnú výplatu? Dáta, ktoré vykazuje Štatistický úrad SR, ukazujú priepastný rozdiel. V roku 2020 dosahovala priemerná nominálna mzda v hospodárstve 1 133 eur, pričom do roku 2024 sa vyšplhala na 1 524 eur.
Na prvý pohľad by sa mohlo zdať, že rast hrubých miezd o viac než tridsaťštyri percent udržal s vývojom krok. Lenže kým sa nová zásoba peňazí preliala z finančného sektora do spotrebného koša, dorazila do peňaženiek plošná inflácia. V roku 2022 dosiahlo zdražovanie spotrebiteľských tovarov 12,8 percenta a v roku 2023 ďalších 10,5 percenta.
Rok 2022 priniesol najhlbší prepad kúpnej sily za viac ako dve desaťročia. Reálne mzdy vtedy na Slovensku klesli o 4,5 percenta a v roku 2023 stratili ďalších 0,7 percenta. Zatiaľ čo ceny nehnuteľností vzrástli medzi rokmi 2020 a 2024 o vyše štyridsať percent, reálna kúpna sila priemernej mzdy sa za to isté obdobie posunula o necelé dve percentá.
| Ukazovateľ | Rok 2020 | Rok 2024 | Celková zmena |
|---|---|---|---|
| Priemerná cena bývania (NBS) | 1 762 €/m² | 2 500 €/m² | +41,9 % |
| Priemerná cena v Bratislavskom kraji (NBS) | 2 333 €/m² | 3 190 €/m² | +36,7 % |
| Priemerná nominálna mzda (ŠÚ SR) | 1 133 € | 1 524 € | +34,5 % |
| Kumulatívna spotrebiteľská inflácia (ŠÚ SR) | základ (100) | index 132,6 | +32,6 % |
| Reálna kúpna sila priemernej mzdy (ŠÚ SR) | základ (100) | index 102,1 | +2,1 % |
Zdroj: Národná banka Slovenska a Štatistický úrad SR
Nožnice medzi tými, ktorí vlastnia kapitálové aktíva, a tými, ktorí ponúkajú iba vlastnú prácu, sa dramaticky roztvorili. Mladá rodina, ktorá v roku 2020 poctivo sporila na zálohu na bývanie zo svojej výplaty, zistila, že cieľ sa jej za štyri roky vzdialil o celé desiatky tisíc eur. Kým ich úspory v bankách požierala inflácia, ceny nehnuteľností rástli rýchlejšie ako akékoľvek pridávanie v práci.
Mýtus o záchrane ekonomiky za cudzie úspory
Zástancovia centrálneho plánovania v menovej politike samozrejme ponúkajú pripravenú obhajobu. Tvrdia, že masívne tlačenie peňazí a lacný úver boli počas krízy nevyhnutné, pretože bez nich by skolaboval bankový sektor, zamrzol by tok úverov a státisíce ľudí by prišli o zamestnanie. Menová expanzia podľa nich zachránila celú spoločnosť, z čoho vraj profitovali aj tí najmenej majetní.
Tento argument stojí na starom ekonomickom omyle, ktorý zamieňa papierové peniaze so skutočným bohatstvom. Žiadna centrálna banka na svete nedokáže stlačením klávesu vyrobiť ani jednu novú tehlu, stroj či bochník chleba. Skutočné bohatstvo vzniká výhradne výrobou a dobrovoľnou výmenou tovarov a služieb, nie nariadeným množením nekrytých peňažných jednotiek.
Naliatie nových stoviek miliárd eur žiadne reálne výrobné straty nenahradilo, iba ich prenieslo na iné plecia. Udržiavanie nerentabilných projektov a vládnych deficitov za cenu riedenia kúpnej sily meny neznamená záchranu, ale nútené prerozdelenie. Centrálna banka nezachránila ekonomiku ako celok, iba ochránila vládne pokladnice na úkor ľudí s fixnými príjmami.
Keby úradníci nezasahovali umelým stláčaním úrokových sadzieb a nákupmi dlhopisov, ceny nehnuteľností by nemali palivo na prudký špekulatívny rast. Museli by odrážať skutočné možnosti a produktivitu ľudí. Namiesto toho centrálni plánovači vytvorili ilúziu dostupnosti, za ktorú neskôr zaplatili všetci občania pri pokladniciach v obchodoch.
Skrytá daň, o ktorej parlament nikdy nehlasuje
Inflácia predstavuje pre politickú moc najpohodlnejšiu formu vyberania peňazí. Keby chceli súdruhovia v Bratislave zobrať každému pracujúcemu človeku tretinu jeho úspor priamym zákonom o mimoriadnom zdanení, čelili by masovému odporu a okamžitému pádu vlády. Pri menovom riedení kúpnej sily však parlament nemusí prijať žiaden otvorený zákon a nikto o ňom nehlasuje v priamom prenose.
Vládam stačí spoliehať sa na centrálnu banku, ktorá nakupuje štátne dlhopisy a riedi kúpnu silu všetkých existujúcich peňazí v obehu. Štátny dlh sa v reálnom vyjadrení pohodlne vymaže, daňové príjmy z nominálne vyšších cien a miezd automaticky narastú, no bežný človek má pocit, že na vine sú obchodné reťazce alebo nepriaznivé počasie.
Najkrutejším dôsledkom Cantillonovho efektu zostáva skutočnosť, že inflácia dopadá najtvrdšie na ľudí bez majetku. Bohatý investor s diverzifikovaným portfóliom akcií a nehnuteľností na inflácii netratí, pretože hodnota jeho majetku sa prirodzene prispôsobuje prílevu nových peňazí. Často navyše využíva lacný úver, ktorý sa v čase spláca znehodnotenou menou.
Človek, ktorý nemá žiaden majetok a žije z mesiaca na mesiac z bežnej výplaty alebo dôchodku, nemá pred infláciou kam uniknúť. Nemôže svoje úspory presúvať do zahraničných akcií ani kupovať investičné byty. Stáva sa pasívnou obeťou menovej politiky, ktorá mu z každej zarobenej stovky potichu odoberie reálnu kúpnu silu v prospech tých, ktorí stoja bližšie k tlačiarni.
Znehodnocovanie kúpnej sily nie je náhodnou chybou moderného finančného systému, ale jeho hlavným nástrojom. Kým bude mať štát monopol na emisiu peňazí a manipuláciu s úrokovými sadzbami, každá ďalšia menová injekcia zopakuje rovnaký príbeh. Obohatí tých, ktorí stoja prví pri zdroji, a účet nechá zaplatiť ľuďom, ktorí prichádzajú na rad ako poslední.