Progresívna faktúra za finančnú radu: Ako chcú v PS odstrihnúť bežných ľudí od finančných rád
Progresívne Slovensko si do volebného programu napísalo, že finančné poradenstvo majú platiť priamo klienti namiesto provízií od inštitúcií. Úradnícky zásah do zmluvnej slobody by v mene imaginárnej transparentnosti pripravil menej majetné rodiny o možnosť porovnať si hypotéky či poistky a vytvoril priepasť, ktorú už desaťročie márne plátajú v Británii.
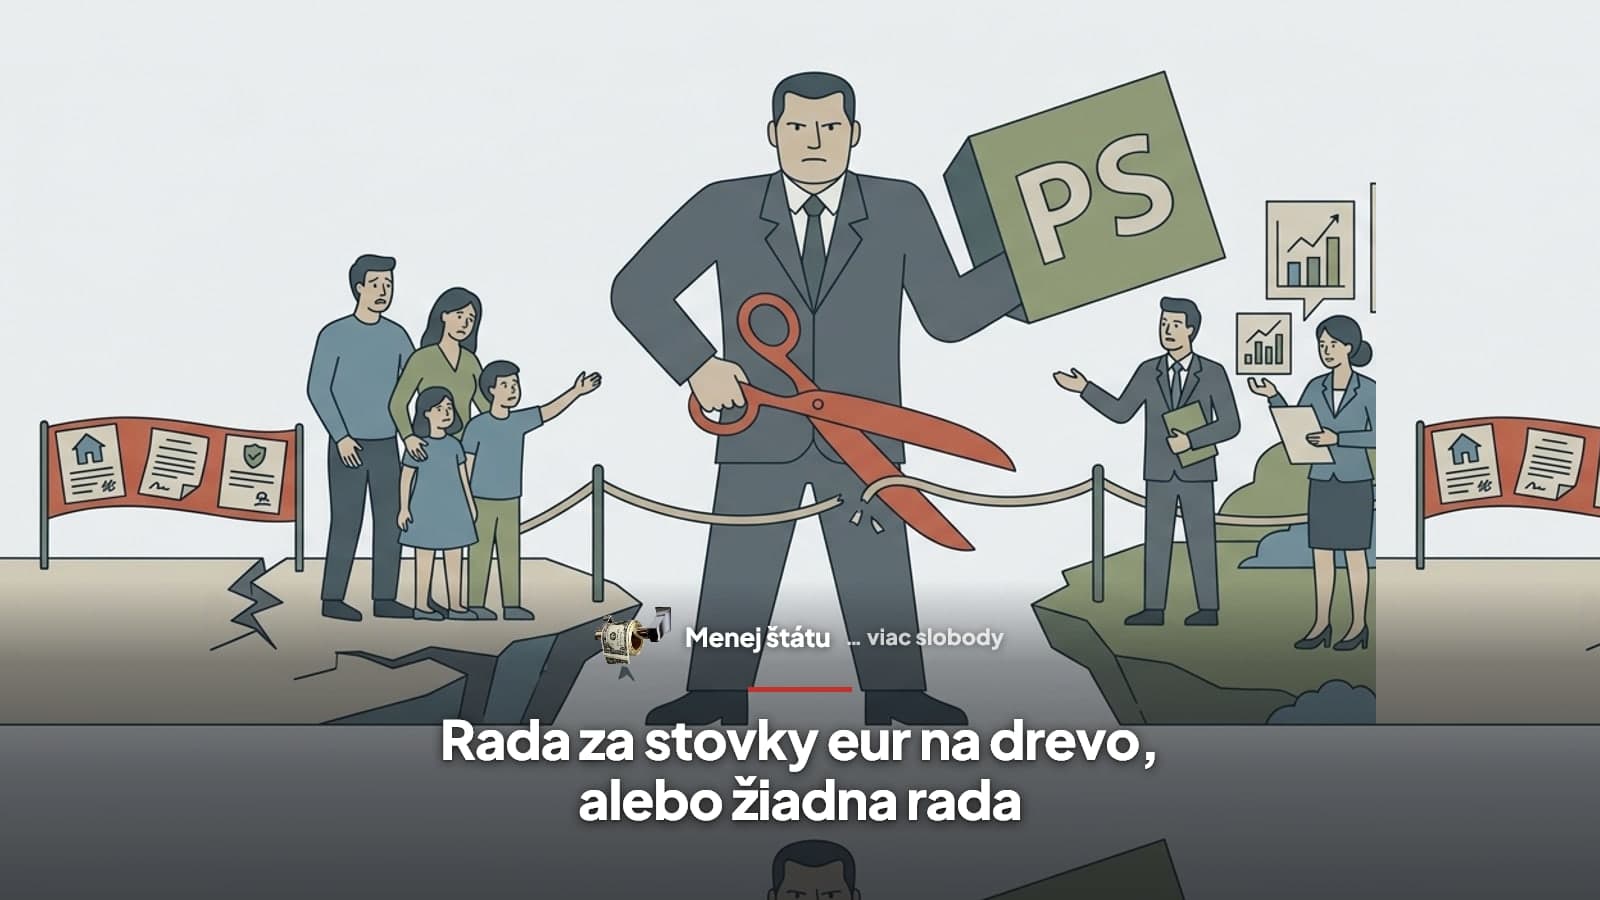
Predstava, že úradník z centrálnej kancelárie rozumie osobným financiám lepšie než samotní sporitelia a rodiny splácajúce hypotéky, je v slovenskej politike stálicou. Progresívne Slovensko tento inštinkt doviedlo do dokonalosti v kapitole svojho programu venovanej verejným financiám. V časti o finančných službách sa totiž nachádza nenápadná veta, ktorá by jedným škrtom pera prevrátila naruby odvetvie s desaťtisícami pracujúcich a miliónmi klientov: zavedenie platenia za spotrebiteľské služby priamo klientmi.
Celé znenie bodu z kapitoly Finančné služby - sprostredkovateľstvo a poisťovníctvo znie takto: „Zavedieme platenie za spotrebiteľské služby priamo klientmi a klientkami, ktorí/é tak budú mať úplnejšie informácie o danom produkte a službe.“ Ani slovo o tom, čo sa stane s províziami od bánk a poisťovní, ani riadok o tom, kto a koľko má platiť. Lenže povinná priama platba klienta dáva zmysel iba vtedy, keď sa provízne odmeňovanie zakáže alebo aspoň osekne; inak by sa nezaviedlo nič, čo na Slovensku dnes nie je možné. Súdruhovia v Bratislave si zrejme predstavujú, že trh funguje ako seminárna miestnosť, kde stačí administratívne zakázať provízie od bánk či poisťovní a nastane nirvána dokonale informovaného spotrebiteľa. Realita ekonomických stimulov je, pochopiteľne, úplne inde. Pôvodný text si môže ktokoľvek prečítať v programe PS.
Oficiálna rétorika stavia na zdanlivo ušľachtilom cieli. Klient má mať úplnejšie informácie a sprostredkovateľ nemá byť motivovaný výškou odmeny od finančnej inštitúcie. Znie to takmer sociálne cítiaco, kým sa nepozrieme na to, ako funguje cenotvorba a správanie bežného človeka. Prikázanie jedného povoleného obchodného modelu celému trhu je čistým prejavom centrálneho plánovania, ktoré zlikviduje dostupnosť odborných služieb pre nízkopríjmové skupiny obyvateľstva.
Trh už rozhodol: Desaťtisíce agentov verzus deväť poradcov
Na celom nápade je najpôvabnejšie to, že model priameho honorovania zo strany klienta na Slovensku dávno legálne existuje. Nejde o žiadny revolučný objav bratislavských kaviarní. Už platný zákon č. 186/2009 Z. z. o finančnom sprostredkovaní a finančnom poradenstve presne rozlišuje dve odlišné kategórie: finančného agenta a finančného poradcu.
Finančný agent prijíma podľa prehľadu Národnej banky Slovenska odmenu za sprostredkovanie iba od finančnej inštitúcie alebo samostatného finančného agenta, zatiaľ čo finančný poradca prijíma odmenu za poradenstvo od klienta, a to na základe písomnej zmluvy s ním. Každý občan si tak už dnes môže slobodne vybrať, ktorej forme dáva prednosť. Keby bol honorárový model pre bežného človeka taký výhodný, trh by bol plný nezávislých platených poradcov.
Realita úradných registrov však progresívnym ilúziám nastavuje neúprosné zrkadlo. Podľa prehľadu Národnej banky Slovenska bolo k 31. decembru 2022 v registri 16 734 podriadených finančných agentov a 8 018 viazaných agentov. Viete, koľko bolo v celom štáte registrovaných finančných poradcov platených priamo klientom? Deväť. A nejde o výkyv jediného roka: od roku 2016 sa ich počet držal medzi ôsmimi a dvanástimi, k 31. decembru 2023 ich bolo osem a o rok neskôr sedem. Reč je pritom o počte registrovaných subjektov, nie o počte hláv.
| Parameter | Provízny model (Finančný agent) | Honorárový model (Finančný poradca podľa PS) |
|---|---|---|
| Kto platí odmenu | Finančná inštitúcia (z marže produktu) | Klient priamo (na faktúru z vlastného vrecka) |
| Vstupná platba pre klienta | 0 € na ruku pri podpise | Stovky eur za konzultáciu a finančný plán |
| Počet subjektov v registri NBS | 16 734 podriadených a 8 018 viazaných agentov | 7 finančných poradcov |
| Dostupnosť pre nízkopríjmových | Plne dostupná služba porovnania celého trhu | Finančne nedostupná služba (hrozba advice gap) |
| Vplyv na trhovú súťaž | Nezávislé porovnanie viacerých bánk a poisťovní | Presun klientov k vlastným prepážkovým predajcom bánk |
Počty sú subjekty v registri, nie ľudia. Zdroj: Národná banka Slovenska, Register finančných agentov a finančných poradcov, stav k 31. 12. 2024; zákon č. 186/2009 Z. z.
Tento priepastný pomer nie je zlyhaním trhu ani výsledkom sprisahania finančných domov. Je to jasný odraz preferencií slovenských spotrebiteľov. Spotrebitelia dali jednoznačne najavo, že nechcú platiť stovky eur v hotovosti za vypracovanie finančného plánu, keď môžu rovnakú službu získať bez priameho poplatku. Progresívci sa preto rozhodli, že keď ľudia nechcú voliť ich vysnívaný model dobrovoľne, treba im ten druhý zákonom zakázať.
Klam rozbitého okna: Čo je vidieť a čo progresívci nevidia
Celá argumentácia proti províziám stojí na klasickej chybe, ktorú Frédéric Bastiat nazval klamom rozbitého okna. Čo je vidieť, je provízia, ktorú banka či poisťovňa vyplatí sprostredkovateľovi z marže produktu. Pre kritikov je jednoduché označiť túto položku za zbytočný náklad a vyhlásiť, že bez nej by bol produkt lacnejší. Čo však progresívni plánovači nevidia, je obrovská hodnota práce a času, ktorú sprostredkovateľ pre klienta vykonáva.
Na tú istú vec narážajú učebnice ekonómie vrátane Sowellovej Basic Economics, keď vysvetľujú, prečo je večná snaha politikov o elimináciu sprostredkovateľa odsúdená na neúspech. Sprostredkovateľ nevzniká z rozmaru, ale preto, že klientovi šetrí čas aj peniaze. Robí za neho otravnú robotu: zozbiera podklady, obehá pobočky, porovná ponuky šiestich bánk, prelúska drobné písmo a prepočíta úrokové sadzby, poplatky za znalecký posudok aj poistenie nehnuteľnosti. Sú to hodiny práce a odborných vedomostí, ktoré by inak musel odpracovať sám klient, väčšinou po večeroch a bez praxe.
Spotrebiteľ platí v peniazoch aj v čase. Keď mladá rodina zháňa hypotéku na svoje prvé bývanie, potrebuje každé euro v hotovosti na zaplatenie kúpnej ceny, poplatkov katastru či rekonštrukcie. Povedzme, že by ju konzultácia u honorovaného odborníka stála 400 alebo 500 eur. Presný cenník na Slovensku nikto nepozná, lebo takúto službu u nás ponúka doslova hŕstka ľudí. Predstava, že si rodina sumu v tomto ráde vytiahne z úspor na drevo, je však od života bežných domácností rovnako ďaleko ako programová veta o úplnejších informáciách.
V províznom modeli je odmena rozložená v čase v rámci marže poskytovateľa služby. Pre klienta to predstavuje nulovú vstupnú bariéru. Zákaz provízií by znamenal, že odborné poradenstvo by sa okamžite premenilo na luxusnú službu dostupnú výlučne pre bohatých jednotlivcov s veľkými úsporami. Zvyšok populácie by zostal bez akejkoľvek nezávislej pomoci.
Britská cesta do slepej uličky: Ako vyrobiť „advice gap“
Keby sa súdruhovia v strane pozreli za hranice, nemuseli by experimentovať na vlastných občanoch. Veľká Británia takýto krok urobila na prelome rokov 2012 a 2013, keď pravidlá balíka Retail Distribution Review nadobudli účinnosť 31. decembra 2012. Banky a fondy dostali zákaz platiť poradcom za to, že k nim privedú bežného človeka s úsporami. Celý účet za radu musel zrazu zatiahnuť klient priamo z peňaženky. Hypotéky a čisto rizikové poistenie zákaz obišiel; na tie si ani britský regulátor netrúfol.
Výsledok bol okamžitý a predvídateľný: britská debata o finančnom poradenstve dostala nový pojem, „advice gap“, teda priepasť v dostupnosti poradenstva. Finanční poradcovia jednoducho prestali obsluhovať bežných klientov s malými úsporami, pretože účtovať si od nich desiatky či stovky libier na hodinu nedávalo ekonomický zmysel ani jednej strane.
Čísla samotného regulátora sú pritom rozpačité. Poradcov po reforme neubudlo, v roku 2012 ich bolo okolo 35-tisíc a v roku 2019 už 36 400. Podiel dospelých Britov s finančnou radou stúpol podľa hodnotenia FCA zo 6 percent (3,1 milióna ľudí) v roku 2017 na 8 percent (4,1 milióna) v roku 2019. Regulátor sa teda neporovnáva so stavom spred reformy, ale s rokom päť rokov po nej. Druhá strana tej istej mince je, že viac než deväť z desiatich dospelých Britov odbornú radu nedostane vôbec. Ochota pustiť sa do malého klienta navyše klesá: podľa prieskumu Schroders UK Financial Adviser Survey bolo v roku 2019 ochotných obslúžiť klienta s majetkom pod 50-tisíc libier 52 percent nezávislých poradcov, v roku 2024 už len 26 percent. Regulátor v Londýne preto viac ako desaťročie vymýšľa výnimky, cielené podpory a zjednodušené schémy, aby medzeru preklenul.
Rovnakú cestu skúšali aj bruselskí súdruhovia v rámci balíka Retail Investment Strategy. Komisárka Mairead McGuinnessová pôvodne presadzovala plošný zákaz provízií pre celú úniu, no 27. apríla 2023 na stretnutí Eurofi v Štokholme oznámila, že od neho ustupuje. Návrh predložený 24. mája 2023 už zakazuje provízie len pri predaji bez poradenstva, teda v režime execution-only, inde iba sprísňuje podmienky. Tlak prichádzal od odvetvia aj od členských štátov, medzi nimi od Nemecka. Na holandskú skúsenosť sa pritom odvolávala sama komisárka, a to v opačnom garde: Holandsko si provízie pri komplexných produktoch, teda pri hypotékach, životnom a pohrebnom poistení, zakázalo od 1. januára 2013 a od začiatku roka 2014 zákaz rozšírilo na investičné spoločnosti pri službách retailovým klientom. Retailové investovanie tam podľa nej nekleslo, ale mierne stúplo. Vetu o platení priamo klientmi si Progresívne Slovensko zapísalo do svojho volebného programu v auguste 2023, teda až potom, ako Brusel od svojej verzie cúvol.
Námietka o drahých poistkách a prečo zákaz nič nerieši
Zástancovia zákazu provízií samozrejme vytiahnu svoju obľúbenú námietku: provízny model predsa plodí konflikt záujmov. Agent je motivovaný odporučiť ten produkt, z ktorého má najvyššiu províziu, a nie ten, ktorý je pre klienta najlepší. Ako odstrašujúci príklad radi uvádzajú investičné životné poistenie, ktoré sa v minulosti masovo predávalo na sporenie napriek vysokým poplatkom a mizerným výnosom.
Táto námietka správne pomenúva existujúci problém, no navrhuje fatálne chybné riešenie. Problém nevhodných produktov a asymetrie informácií sa nerieši tým, že štát zlikviduje celý distribučný kanál. Nevhodné produkty na trhu nevytvára samotný spôsob výplaty odmeny, ale nedostatočná konkurencia, zložité regulácie a netransparentnosť poplatkových štruktúr.
Ak zakážete provízie, motivácia bánk a poisťovní predávať vlastné produkty nezmizne. Stane sa presný opak. Bežný občan, ktorý nebude ochotný zaplatiť niekoľko stoviek eur externému poradcovi za analýzu trhu, jednoducho odkráča do najbližšej pobočky svojej banky. Tam mu zamestnanec za priehradkou s úsmevom ponúkne interný úver či podielový fond bez explicitného poplatku za radu, pretože jeho plat je skrytý vo fixných nákladoch inštitúcie.
Klient v pobočke nedostane žiadne porovnanie konkurenčných ponúk, ale len vlastný produkt danej inštitúcie, ktorý môže byť o tisíce eur drahší než ponuka na druhej strane ulice. Progresívny zákaz provízií by tak v praxi nezvýšil nezávislosť rád, ale nahnal milióny ľudí priamo do náruče veľkých bankových domov a ich monopolných pobočkových sietí.
Sloboda voľby verzus úradnícky dekrét
Kľúčovým princípom slobodnej spoločnosti je zmluvná voľnosť. Dospelí ľudia majú mať právo dohodnúť sa na forme odmeňovania, ktorá vyhovuje ich možnostiam a životnej situácii. Ak má niekto dostatok majetku a chce si zaplatiť honorovaného špecialistu za stovky eur na hodinu, zákon mu v tom dnes vôbec nebráni. Žiadna legislatívna prekážka neexistuje.
Súdruhom v Progresívnom Slovensku to však nestačí. Pre nich slobodná voľba predstavuje nebezpečenstvo, ktoré treba usmerniť ministerským dekrétom. Keď občan dobrovoľne uprednostňuje sprostredkovateľa plateného z provízie, úradník usúdi, že občan je zmätený a potrebuje štátne vedenie za ruku.
Podnikateľské prostredie a finančný trh nepotrebujú ďalšie nápady z dielne sociálneho inžinierstva. Skutočnou ochranou spotrebiteľa je slobodná konkurencia rôznych obchodných modelov, prísne vymáhanie zmlúv a zrozumiteľné zverejňovanie celkových nákladov, nie štátny zákaz služieb pre menej majetných. Diktovať celému trhu formu fakturácie nie je modernizácia, ale obyčajné byrokratické spiatočníctvo.